Panama territorial taxation: zero tasse su redditi esteri e guida 2026
Panama conferma la tassazione territoriale nel 2026: zero imposte sui redditi esteri. Scopri le novità della Legge 526, i requisiti societari e il confronto fiscale con l'Italia.
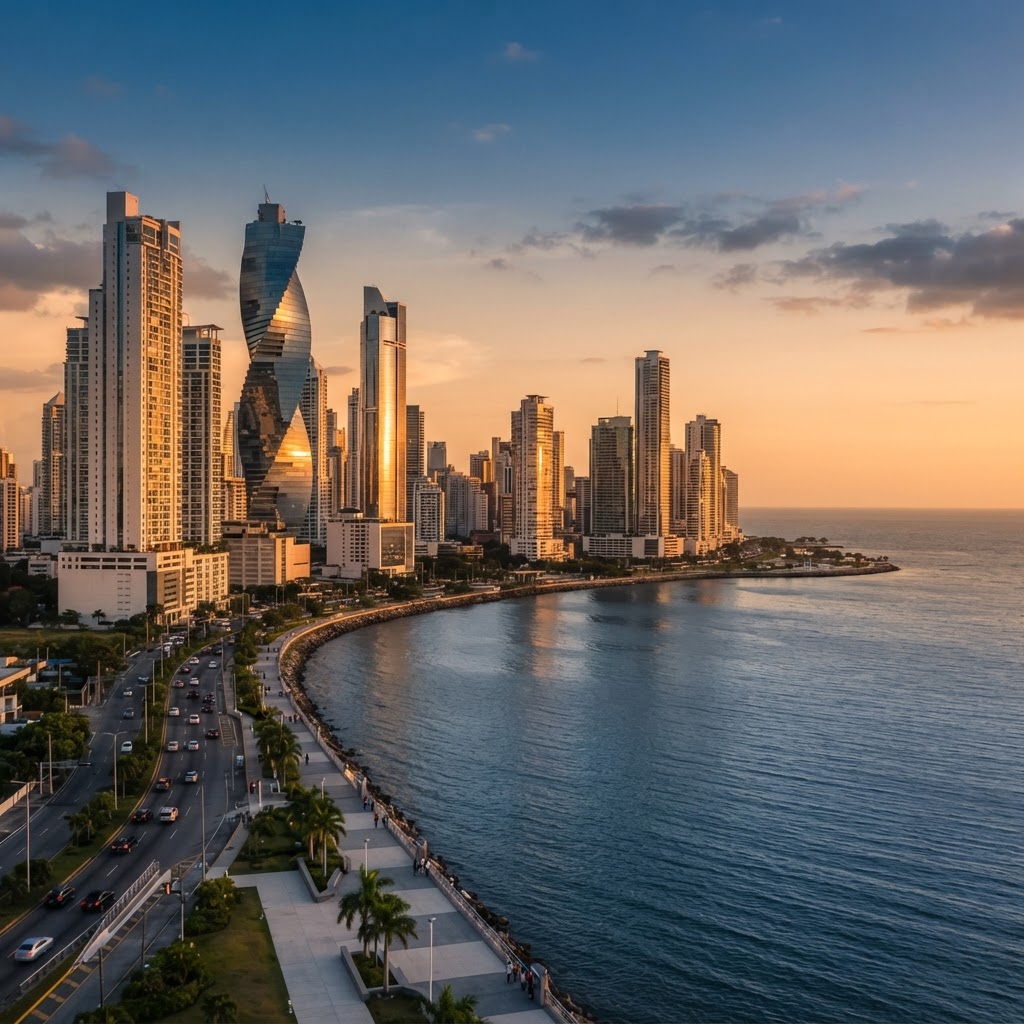
La fiscalità internazionale sta vivendo una fase di profonda trasformazione, guidata dalle raccomandazioni dell'OCSE contro l'erosione della base imponibile e dai criteri di trasparenza stabiliti dall'Unione Europea. In questo scenario in continua evoluzione, la Repubblica di Panama si conferma nel 2026 uno dei poli d'attrazione societari e patrimoniali più stabili e competitivi al mondo. Il fulcro di questo interesse risiede nel suo storico principio di tassazione territoriale: a differenza dei regimi a tassazione mondiale (worldwide taxation), Panama assoggetta a imposta esclusivamente i redditi generati all'interno dei propri confini geografici, lasciando esenti da tassazione diretta i proventi prodotti all'estero.
Tuttavia, pianificare una struttura societaria a Panama non significa operare in un vuoto regolamentare. Il 2026 segna uno spartiacque decisivo: con l'approvazione di nuove riforme normative e l'innalzamento dei controlli sulla trasparenza bancaria, l'era delle mere letterbox companies è definitivamente tramontata. Oggi, per massimizzare i vantaggi del regime territoriale panamense ed evitare rischi di riqualificazione fiscale da parte delle autorità tributarie italiane, è indispensabile comprendere l'architettura legale del Paese, i requisiti di operatività e le recenti evoluzioni normative.
Il principio di tassazione territoriale a Panama nel 2026
Il sistema tributario panamense, amministrato dalla Dirección General de Ingresos (DGI), applica una netta separazione tra la ricchezza prodotta internamente e quella derivante da attività transfrontaliere. Secondo le disposizioni del Codice Fiscale panamense, aggiornate e confermate nel 2026, una società registrata a Panama o un individuo residente fiscale sono tassati unicamente sul reddito imponibile di fonte panamense (Panama-source income).
Ciò significa che le attività economiche svolte interamente al di fuori della giurisdizione — come il commercio internazionale senza transito fisico di merci nel territorio nazionale, la compravendita di asset digitali o finanziari su mercati esteri e la consulenza a committenti non panamensi — godono della piena esenzione dall'imposta sulle società (Corporate Income Tax).
Aliquote societarie ordinarie e il regime CAIR
Per le attività commerciali o professionali condotte sul territorio locale panamense, l'aliquota ordinaria per le persone giuridiche è fissata al 25% sull'utile netto di fonte locale. A partire da un fatturato imponibile lordo superiore a 1,5 milioni di USD, si applica il Cálculo Alternativo del Impuesto sobre la Renta (CAIR), un meccanismo presuntivo che determina una base imponibile minima del 4,67% sui ricavi lordi. Tuttavia, la normativa conferma che dal calcolo del CAIR restano tassativamente esclusi tutti i ricavi originati da operazioni offshore e di fonte estera.
Per quanto riguarda i dividendi, la ritenuta alla fonte (withholding tax) applicata da Panama riflette la medesima impostazione: è pari al 10% se gli utili distribuiti provengono da redditi di fonte interna, ma si riduce al 5% qualora derivino da redditi esenti di fonte estera o dall'attività marittima internazionale registrata.
Le novità normative: la svolta della Legge n. 526 del 28 maggio 2026
La principale discontinuità normativa rispetto al quadro vigente nel 2025 è rappresentata dalla promulgazione della Legge n. 526 del 28 maggio 2026, pubblicata nella Gazzetta Ufficiale panamense. Questo provvedimento risponde direttamente alle pressioni dell'Unione Europea e dell'OCSE in merito ai regimi che esentano i redditi passivi transfrontalieri in assenza di sostanza.
Il team di Axentra Group ha individuato i punti cardine di questo aggiornamento, che ridefinisce la conformità societaria per gli anni a venire:
- Mantenimento del regime territoriale: La Legge n. 526 preserva formalmente il principio territoriale, ma introduce un'eccezione mirata ai redditi passivi di fonte estera (interessi, royalty, plusvalenze su titoli e dividendi infragruppo).
- Ambito di applicazione circoscritto: Le nuove restrizioni non colpiscono indistintamente tutte le società panamensi, bensì le entità giuridiche che fanno parte di gruppi multinazionali (MNEs) secondo i parametri di riferimento internazionali.
- Requisiti di sostanza economica: Per preservare la totale detassazione dei redditi passivi esteri, l'entità panamense appartenente a un gruppo dovrà dimostrare adeguata sostanza economica in loco (presenza di locali, personale qualificato proporzionato all'attività e processi decisionali tracciabili a Panama). In difetto di tali requisiti, i redditi passivi esteri potrebbero scontare un'imposizione sostitutiva del 15% sul reddito netto imponibile.
- Termini di decorrenza: La legge prevede un periodo transitorio per tutto il 2026, con piena entrata in vigore operativa a partire dall'anno fiscale 2027.
Questo aggiornamento evidenzia come il legislatore panamense stia rafforzando la cooperazione multilaterale: le strutture societarie devono essere costruite con fondamenta giuridiche e organizzative solide. Affidati agli esperti di Axentra Group per strutturare correttamente la tua società estera in linea con le ultime direttive e i criteri di sostanza economica.
Come costituire una società a Panama: requisiti e operatività
Aprire una struttura legale a Panama — tipicamente una Sociedad Anónima (S.A.) o una Sociedad de Responsabilidad Limitada (S.R.L.) — garantisce flessibilità statutaria e protezione patrimoniale, purché siano rispettate le rigorose procedure di due diligence.
Requisiti societari strutturali
- Compagine sociale e Governance: Per la registrazione sono necessari almeno due sottoscrittori (che possono cedere le azioni immediatamente dopo il rogito notarile). La società richiede la nomina di un Consiglio di Amministrazione composto da almeno tre membri (Direttori: Presidente, Segretario e Tesoriere). I direttori possono essere persone fisiche o giuridiche, di qualsiasi nazionalità e non residenti a Panama. L'ordinamento ammette l'utilizzo di nominee directors, sebbene l'identità del titolare effettivo (Ultimate Beneficial Owner - UBO) debba essere costantemente censita e custodita dall'agente residente nell'apposito Registro Unico dei Beneficiari Effettivi, accessibile unicamente su richiesta delle autorità competenti.
- Agente Residente obbligatorio: Ogni società panamense deve nominare un avvocato abilitato o uno studio legale panamense in qualità di Agente Residente, punto di contatto con le istituzioni e garante della conformità antiriciclaggio.
- Capitale sociale: Il capitale standard dichiarato è generalmente di 10.000 USD suddiviso in 100 azioni con valore nominale di 100 USD ciascuna. Non sussiste l'obbligo di versamento immediato del capitale in banca all'atto della costituzione.
- Tassa annuale (Tasa Única): Il mantenimento della buona reputazione societaria (Good Standing) comporta il versamento di una tassa governativa annuale forfettaria pari a 300 USD, oltre agli onorari dell'agente residente.
Apertura del conto corrente e gestione documentale
La fase più delicata nel 2026 riguarda l'apertura dei conti correnti bancari e l'archiviazione dei registri contabili. In base alle leggi n. 52/2016 e n. 254/2021, le società panamensi che operano esclusivamente all'estero sono obbligate a tenere registri contabili formali e a depositare copia dei documenti di supporto presso l'agente residente ogni anno. Gli istituti bancari, sia a Panama che a livello internazionale, conducono controlli approfonditi sull'origine dei fondi (KYC/AML) prima di accordare l'apertura del conto.
Residenza fiscale ed esenzione personale dei redditi esteri
La protezione offerta dal sistema territoriale panamense si estende anche alle persone fisiche. Gli imprenditori che trasferiscono la residenza fiscale a Panama attraverso canali dedicati — come il visto per investitori qualificati (Qualified Investor Visa) o programmi legati alla creazione d'impresa — beneficiano della totale esenzione sui redditi esteri e sulle plusvalenze maturate fuori dal Paese.
Per le imposte personali sui redditi originati localmente (Personal Income Tax), Panama applica scaglioni progressivi agevolati (il Balboa è ancorato 1:1 al dollaro USA):
- Da 0 a 11.000 USD annui: Aliquota 0% (esenzione totale);
- Da 11.001 a 50.000 USD annui: Aliquota 15% sull'eccedenza;
- Oltre 50.000 USD annui: Aliquota 25%.
Per essere considerati residenti fiscali a Panama ai fini della legislazione interna o per accedere a eventuali certificati di residenza della DGI, è necessario dimostrare un soggiorno continuativo o discontinuo superiore a 183 giorni nell'anno solare oppure provare il radicamento del centro principale degli interessi vitali ed economici a Panama. Chi produce esclusivamente proventi all'estero non è soggetto ad alcun obbligo di dichiarazione dei redditi annuale verso l'erario panamense.
Confronto fiscale: Panama vs. Italia
Per un imprenditore italiano, il contrasto tra il sistema tributario della penisola e quello panamense è marcato. Mentre l'ordinamento italiano adotta il principio di tassazione mondiale (worldwide taxation) — tassando i residenti su tutti i redditi, ovunque prodotti — Panama circoscrive la propria pretesa fiscale alla sola matrice geografica del reddito.
| Parametro Fiscale / Societario | Repubblica di Panama (2026) | Italia (2026) | | :--- | :--- | :--- | | Criterio di imposizione | Territoriale (Territorial system) | Mondiale (Worldwide principle) | | Imposta societaria su redditi esteri | 0% (esenzione totale) | 24% (IRES ordinaria) + IRAP (fino al 3,9%+) | | Imposta societaria su redditi locali | 25% (o CAIR 4,67% se ricavi > 1,5M USD) | 24% IRES | | Tassazione dividendi esteri | 5% ritenuta alla fonte (distribuzione estera) | 26% ritenuta a titolo d'imposta (o PEX 1,2% per società) | | Requisiti di sostanza per holding MNE | Obbligatori dal 2027 (Legge 526/2026) | Norme antielusive stringenti / ATAD | | Scaglioni IRPEF / PIT locale | 0%, 15%, 25% | 23%, 35%, 43% (+ addizionali regionali/comunali) | | Tassa di registro/mantenimento annuale | 300 USD (Tasa Única) | Diritto annuale CCIAA + libri sociali + oneri vidimazione |
Attenzione al contesto normativo italiano: Esterovestizione e CFC
Secondo gli esperti di Axentra Group, costituire una società a Panama mantenendo la residenza anagrafica o il centro degli interessi in Italia espone l'imprenditore a gravi rischi di accertamento. In base all'art. 73, comma 3 e 5-bis del TUIR, l'Agenzia delle Entrate può contestare l'esterovestizione societaria se la società estera viene amministrata di fatto dall'Italia.
Inoltre, la disciplina delle Controlled Foreign Companies (CFC, art. 167 del TUIR) prevede che i redditi generati da una controllata estera localizzata in regimi a tassazione effettiva inferiore al 50% di quella italiana siano imputati per trasparenza al socio controllante residente in Italia, a meno che non si dimostri un'effettiva attività economica tramite dipendenti, uffici e contratti reali in loco.
Pianificazione strategica e compliance internazionale
Nel 2026, l'utilizzo di una società a Panama non risponde a scorciatoie di arbitraggio opaco, ma alla ricerca di una piattaforma neutrale per la gestione di investimenti internazionali, logistica, software distribution o commercio transfrontaliero. Per operare nella piena legalità:
- Evitare schemi fittizi: Ogni struttura deve riflettere un disegno di business plausibile e difendibile di fronte agli istituti di credito e agli auditor internazionali.
- Coordinare la residenza del management: La direzione strategica (Place of Effective Management) deve trovarsi dove risiedono gli amministratori, evitando il comando remoto da Paesi ad alta fiscalità.
- Monitorare i decreti attuativi della Legge 526: I gruppi internazionali che detengono asset immateriali o attività di tesoreria a Panama devono prepararsi all'implementazione dei requisiti di sostanza entro la fine del 2026, prima che scatti l'anno fiscale 2027.
I nostri consulenti nei uffici di Londra, Gibilterra, Spagna e Dubai sono disponibili per una prima analisi gratuita, volta a esaminare l'impatto fiscale e i requisiti di compliance tra la legislazione panamense e quella di residenza dell'imprenditore.
Conclusioni: operare in sicurezza nel 2026
La fiscalità territoriale di Panama resta una delle soluzioni più vantaggiose al mondo per lo sviluppo di attività globali. L'esenzione a zero tasse sui profitti di fonte estera garantisce competitività e snellezza operativa, a condizione che l'impalcatura legale sia allineata con l'impianto normativo contemporaneo, inclusa la nuova Legge n. 526 del 2026 e i presidi antielusione internazionali.
Navigare tra norme CFC, adempimenti dell'Agente Residente e procedure di compliance bancaria richiede una guida tecnica qualificata. Scopri i servizi di Axentra Group o richiedi subito una consulenza gratuita per strutturare la tua internazionalizzazione societaria in totale trasparenza e sicurezza giuridica.
Axentra Group
Richiedi una consulenza per esplorare strutture internazionali con Axentra Group
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Casablanca Finance City: hub finanziario africano, zero tasse per 5 anni e opportunità per
Il 2026 segna un punto di svolta decisivo per l'espansione internazionale delle imprese europee. Mentre l'Europa affronta una pressione fiscale crescente e u...
Dubai free zone 2025: quale scegliere tra DMCC, DIFC e Dubai South per la tua attività int
Il panorama imprenditoriale di Dubai nel 2026 si presenta più dinamico che mai. Per un imprenditore italiano che guarda agli Emirati Arabi Uniti come hub per...
Panama territorial taxation: zero tasse sui redditi esteri e come aprire una struttura soc
Il sistema fiscale di Panama è stato per decenni un punto di riferimento per gli investitori internazionali grazie al suo rigoroso principio di territorialit...
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp