Panama territorial taxation: zero tasse sui redditi esteri e come aprire una struttura soc
Il panorama della fiscalità internazionale ha subito una trasformazione radicale nel corso del 2026. Per gli imprenditori italiani che guardano a Panama come...
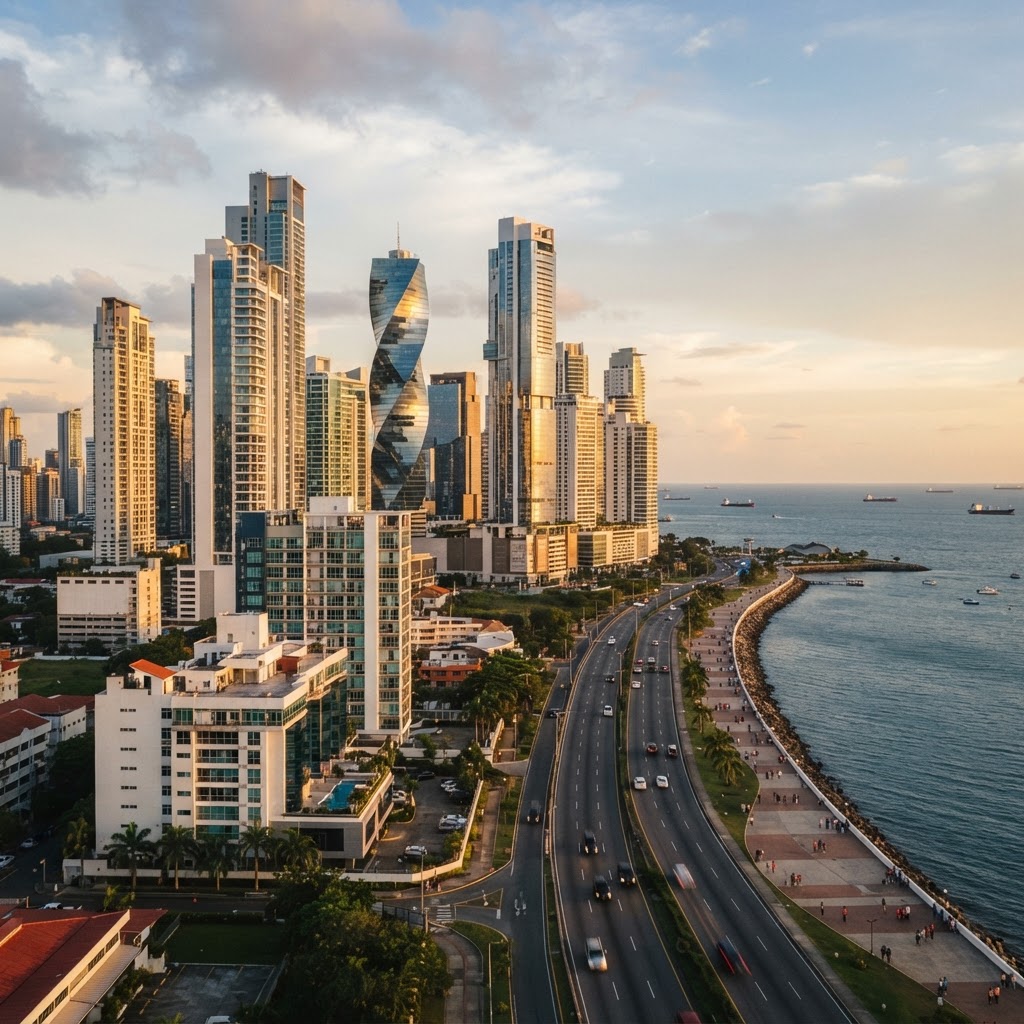
Il panorama della fiscalità internazionale ha subito una trasformazione radicale nel corso del 2026. Per gli imprenditori italiani che guardano a Panama come hub strategico per le proprie attività, è fondamentale comprendere che il modello di tassazione territoriale panamense, pur rimanendo un pilastro del sistema, è stato oggetto di un importante aggiornamento normativo.
Il 9 ottobre 2026 ha segnato una data storica: il Consiglio dell'Unione Europea ha ufficialmente rimosso Panama dalla lista delle giurisdizioni non cooperative a fini fiscali, riclassificandola nell'Allegato II. Questo riconoscimento è il risultato diretto dell'impegno del governo panamense nel riformare il proprio regime di esenzione sui redditi di fonte estera, allineandosi agli standard internazionali di trasparenza e sostanza economica.
La nuova Legge 526: cosa cambia nel 2026 e 2027
La novità principale dell'anno è l'entrata in vigore della Legge n. 526 del 28 maggio 2026, successivamente regolamentata dal Decreto Esecutivo n. 32 del 2 settembre 2026. Questa normativa introduce requisiti di "sostanza economica" per specifiche entità che operano all'interno di gruppi multinazionali.
È fondamentale chiarire che questa legge non stravolge il principio di territorialità per tutti, ma introduce una distinzione netta. Secondo gli esperti di Axentra Group, la nuova disciplina si applica esclusivamente alle entità che soddisfano contemporaneamente tre requisiti:
- Sono costituite o domiciliate a Panama.
- Fanno parte di un gruppo multinazionale (definito come un gruppo di due o più entità collegate da proprietà o controllo, residenti fiscalmente in giurisdizioni diverse).
- Percepiscono redditi passivi di fonte estera (dividendi, interessi, royalties, plusvalenze o redditi da locazione).
Per queste specifiche strutture, a partire dall'anno fiscale 2027, sarà obbligatorio dimostrare una presenza operativa reale a Panama. In caso di mancata conformità, l'entità sarà soggetta a un'aliquota fiscale del 15% sul reddito netto imponibile.
Requisiti di sostanza economica: la pratica operativa
Il Decreto Esecutivo n. 32 ha chiarito cosa si intende per "sostanza economica". Non si tratta più di semplici strutture "di carta", ma di una presenza funzionale. Le entità coinvolte devono garantire:
- Presenza fisica e operativa: Mantenimento di uffici adeguati e spese operative sostenute nel territorio panamense.
- Decision-making locale: Le riunioni del consiglio di amministrazione devono tenersi a Panama almeno due volte l'anno.
- Personale qualificato: Gestione diretta delle attività core, con possibilità di outsourcing limitata a fornitori locali che operino sotto il controllo effettivo dell'entità.
Per le società che detengono esclusivamente partecipazioni o beni immobili, il regolamento prevede requisiti di sostanza ridotti, mentre per altre attività è richiesta una sostanza completa. Affidati agli esperti di Axentra Group per strutturare correttamente la tua società estera e verificare se la tua attività rientra nel perimetro della nuova normativa.
Confronto fiscale: Panama vs Italia
Il sistema italiano, basato sulla tassazione mondiale (World Wide Taxation), impone alle società residenti in Italia di pagare le imposte su tutti i redditi prodotti ovunque nel mondo. Al contrario, Panama mantiene il principio di territorialità: i redditi prodotti al di fuori del territorio panamense non sono soggetti a imposta sul reddito locale, a patto di rispettare le nuove norme sulla sostanza per i gruppi multinazionali.
| Caratteristica | Italia | Panama (2026/2027) | | :--- | :--- | :--- | | Base Imponibile | Mondiale (World Wide) | Territoriale (con eccezioni) | | Aliquota Corporate | 24% (IRES) + IRAP | 25% (standard) / 15% (se non conforme) | | Sostanza Economica | Obbligatoria (residenza) | Obbligatoria per gruppi multinazionali | | Costi di costituzione | Elevati e complessi | ~1.712,80 USD (struttura base) |
Nota: I costi di costituzione a Panama includono le tasse iniziali e l'ITBMS. Le società devono inoltre versare una tassa annuale di franchigia (300 USD per le società, 400 USD per le fondazioni).
Come aprire una struttura societaria legale nel 2026
Nonostante l'inasprimento dei controlli, Panama rimane una giurisdizione estremamente competitiva per la protezione patrimoniale e la gestione di holding internazionali. La maggior parte delle fondazioni di interesse privato e delle holding familiari, che non presentano legami strutturali con gruppi multinazionali residenti all'estero, non ricadono nell'ambito della Legge 526 e continuano a godere del regime di esenzione territoriale senza nuovi obblighi.
Per chi intende procedere con l'apertura, il percorso prevede:
- Analisi preliminare: Valutazione della struttura del gruppo per determinare l'applicabilità della Legge 526.
- Costituzione: Registrazione dell'entità tramite agenti residenti autorizzati.
- Compliance: Predisposizione della documentazione necessaria per dimostrare la sostanza economica (contratti di locazione, verbali di assemblea, assunzioni locali).
- Dichiarazione: Adeguamento della dichiarazione dei redditi annuale per includere le informazioni sulla sostanza, a partire dal 2028 (riferito all'anno fiscale 2027).
I nostri consulenti nei uffici di Londra, Gibilterra, Spagna e Dubai sono disponibili per una prima analisi gratuita della tua situazione specifica.
Considerazioni finali
Il 2026 rappresenta un anno di svolta per Panama. La rimozione dalla lista grigia dell'UE conferma la volontà del paese di essere un attore trasparente e affidabile nel panorama finanziario globale. Sebbene la Legge 526 richieda una maggiore attenzione alla sostanza operativa, essa offre anche una certezza normativa che mancava in passato, rendendo Panama una scelta ancora più solida per chi cerca una pianificazione fiscale internazionale seria e a lungo termine.
Per approfondire le differenze tra le varie giurisdizioni, ti invitiamo a consultare la nostra Guida fiscale comparata o a leggere gli ultimi aggiornamenti nella sezione Tutte le notizie fiscali. La corretta pianificazione oggi è l'unica garanzia per la protezione del tuo patrimonio domani.
Scopri i servizi di Axentra Group o richiedi subito una consulenza gratuita per pianificare la tua espansione internazionale nel rispetto delle normative vigenti.
Axentra Group
Richiedi una consulenza per esplorare strutture internazionali con Axentra Group
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Holding olandese (Dutch BV) 2025: participation exemption e vantaggi per strutture con fil
La Holding olandese, strutturata attraverso una *Besloten Vennootschap* (BV), rimane nel 2026 uno dei pilastri fondamentali per la pianificazione fiscale int...
Panama territorial taxation: zero tasse sui redditi esteri e come aprire una struttura soc
Il panorama della fiscalità internazionale ha subito una trasformazione radicale nel 2026. Per gli imprenditori italiani che guardano a Panama come hub strat...
Lussemburgo: veicoli di investimento SOPARFI e SIF per gestione patrimoniale e ottimizzazi
Il Lussemburgo si conferma nel 2026 come il fulcro strategico per la pianificazione patrimoniale europea. Per l'imprenditore italiano, comprendere le dinamic...
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp