Singapore: corporate tax al 17%, territorial taxation e perché è ancora il punto di riferi
Singapore si conferma, anche in questo 2026, la giurisdizione di riferimento per le holding asiatiche e per gli imprenditori che guardano ai mercati emergent...
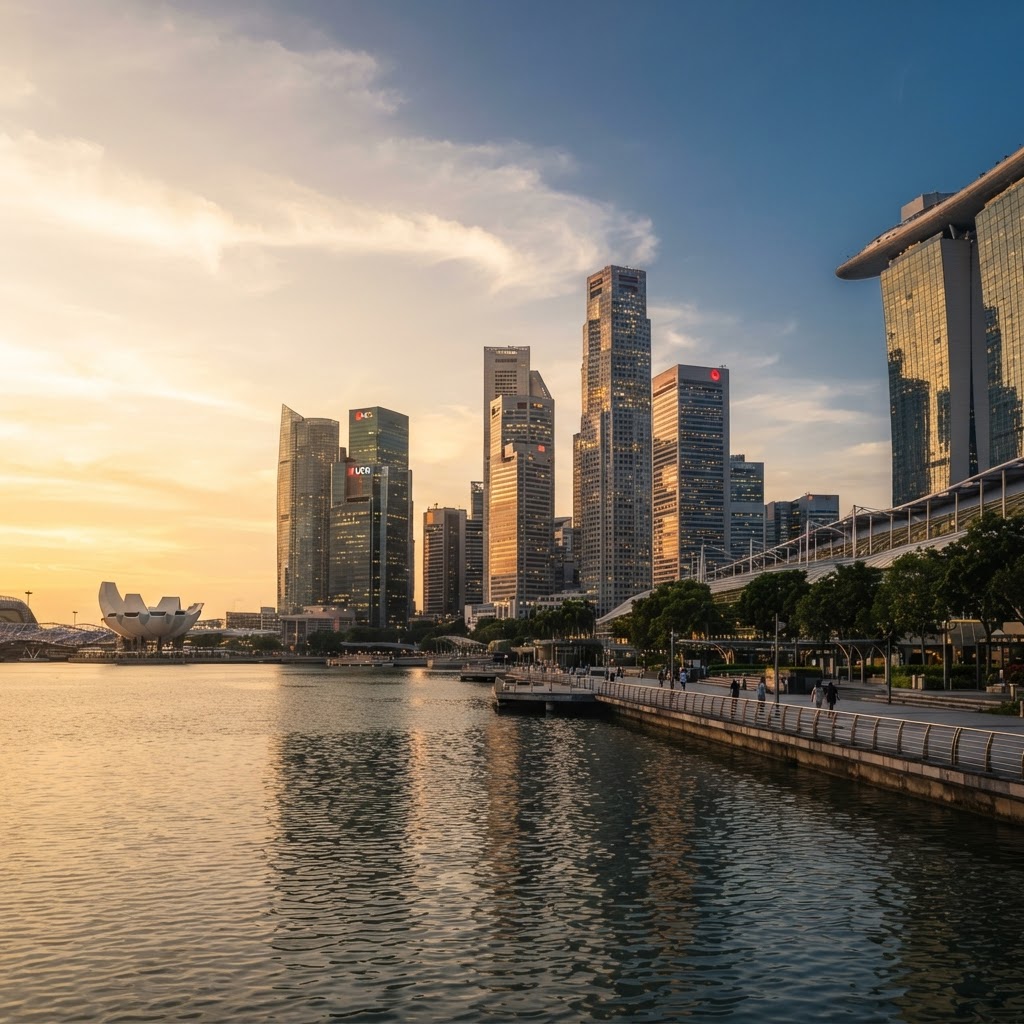
Singapore si conferma, anche in questo 2026, la giurisdizione di riferimento per le holding asiatiche e per gli imprenditori che guardano ai mercati emergenti con una visione globale. Nonostante un panorama fiscale internazionale sempre più complesso, la "Città del Leone" mantiene intatta la sua attrattività grazie a un mix sapiente di stabilità normativa, aliquote competitive e un sistema di tassazione territoriale che premia chi genera valore reale.
Il cuore del sistema: aliquota al 17% e territorialità
Il pilastro della competitività di Singapore rimane l'aliquota nominale del 17% sulla Corporate Income Tax (CIT). A differenza di molte giurisdizioni europee, inclusa l'Italia, dove la pressione fiscale complessiva (IRES + IRAP) può superare abbondantemente il 27-30%, Singapore offre una struttura lineare e prevedibile.
Il vero vantaggio competitivo, tuttavia, risiede nel principio di tassazione territoriale. In base alle direttive dell'Inland Revenue Authority of Singapore (IRAS), i profitti sono soggetti a tassazione solo se derivanti da fonti locali o se ricevuti nel territorio di Singapore. Questo significa che, per una holding che gestisce partecipazioni o flussi di cassa internazionali, gran parte dei redditi esteri può beneficiare di esenzioni significative, rendendo la struttura estremamente efficiente per il reinvestimento dei capitali.
Novità 2026: il potenziamento del CIT Rebate
Il Budget 2026, presentato dal Primo Ministro Lawrence Wong, ha introdotto misure concrete per sostenere le imprese di fronte alle sfide economiche globali. La novità più rilevante per l'anno di imposta (Year of Assessment - YA) 2026 è l'incremento del Corporate Income Tax (CIT) Rebate.
Inizialmente previsto in misura inferiore, il governo ha deciso di potenziare il beneficio portandolo al 50% dell'imposta societaria dovuta, con un limite massimo di beneficio combinato (incluso il CIT Rebate Cash Grant) pari a 40.000 dollari di Singapore. Questa misura, operativa per tutto il 2026, rappresenta un cuscinetto fondamentale per le PMI e le sussidiarie di gruppi internazionali, abbattendo di fatto l'aliquota effettiva in modo considerevole.
Tabella Comparativa: Singapore vs Italia (2026)
| Caratteristica | Singapore (2026) | Italia (2026) | | :--- | :--- | :--- | | Aliquota Nominale | 17% (flat) | 24% (IRES) + IRAP | | Sistema Fiscale | Territoriale | Mondiale (World-wide) | | Capital Gains Tax | Assente | Presente | | Scadenza Dichiarazione | 30 novembre | Variabile (giugno/novembre) | | Rebate/Incentivi | 50% CIT Rebate (YA 2026) | Crediti d'imposta specifici |
Nota: I dati riflettono le normative vigenti al 6 ottobre 2026. Per una valutazione su misura, richiedi una consulenza gratuita con i nostri specialisti.
Oltre la tassazione: innovazione e deducibilità
Il 2026 ha visto anche un aggiornamento importante sulle politiche di deducibilità delle spese. Per le imprese che investono nel rinnovo delle proprie strutture, è stato confermato un cap di spesa di 300.000 dollari per il triennio 2025-2027, con un limite specifico di 100.000 dollari per gli anni 2026 e 2027. Queste misure, unite all'Enterprise Innovation Scheme, dimostrano come Singapore non sia solo un "paradiso" fiscale, ma un hub che premia l'attività economica reale.
Secondo gli esperti di Axentra Group, la chiave per operare con successo a Singapore non è la semplice ricerca del risparmio fiscale, ma la corretta strutturazione della substance aziendale. Le autorità locali richiedono sempre più trasparenza e attività operativa effettiva per garantire l'accesso ai trattati contro le doppie imposizioni.
Perché le holding scelgono ancora Singapore?
Nonostante l'introduzione del Pillar Two dell'OCSE (che impone una tassazione minima del 15% per i grandi gruppi multinazionali), Singapore rimane imbattibile per tre ragioni:
- Assenza di Capital Gains Tax: La vendita di partecipazioni o asset non genera plusvalenze tassabili, un vantaggio enorme per le holding di investimento.
- Ecosistema finanziario: La vicinanza ai mercati asiatici in crescita e la solidità del sistema bancario.
- Semplicità burocratica: La scadenza del 30 novembre 2026 per la presentazione del Form C/C-S è gestita interamente tramite il portale digitale IRAS, riducendo al minimo i tempi morti.
Per approfondire le differenze tra le varie giurisdizioni in cui operiamo, ti invitiamo a consultare la nostra Guida fiscale comparata. Se invece desideri restare aggiornato sulle evoluzioni normative globali, puoi leggere Tutte le notizie fiscali pubblicate dal nostro team.
Conclusione
Singapore si conferma nel 2026 una giurisdizione solida, trasparente e incredibilmente efficiente per l'imprenditoria internazionale. L'aumento del CIT Rebate al 50% per l'anno in corso è solo l'ultima dimostrazione di un governo che sa ascoltare le esigenze delle imprese. Tuttavia, la complessità delle normative internazionali richiede una pianificazione attenta per evitare rischi di contestazione fiscale nel paese di residenza dell'imprenditore.
Affidati agli esperti di Axentra Group per strutturare correttamente la tua società estera e navigare con sicurezza tra le opportunità offerte dal mercato asiatico. Scopri i servizi di Axentra Group o richiedi subito una consulenza gratuita per analizzare la tua situazione specifica.
Axentra Group
Richiedi una consulenza per esplorare strutture internazionali con Axentra Group
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Microimpresa in Romania al 1-3%: regime agevolato per chi vuole una struttura societaria a
Il panorama fiscale europeo sta vivendo una fase di profonda trasformazione e, in questo contesto, la Romania si conferma una delle giurisdizioni più dinamic...
Apertura società LTD nel Regno Unito: procedura, costi e corporate tax al 25% per imprendi
Aprire una società Limited (LTD) nel Regno Unito rimane una delle strategie più efficaci per gli imprenditori italiani che desiderano internazionalizzare il ...
Flag Theory applicata nel 2025: come costruire una strategia a 5 bandiere per la massima o
La *Flag Theory* non è più il concetto di "evasione creativa" degli anni '60, ma una disciplina rigorosa di pianificazione patrimoniale e fiscale. Nel 2026, ...
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp