Immobili a Gibilterra 2026: rendite, mercato e fisco non residenti
Guida 2026 agli investimenti immobiliari a Gibilterra: rendite locative, novità del Budget, nuovo status di residenza, Category 2 e vantaggi fiscali per investitori non residenti.
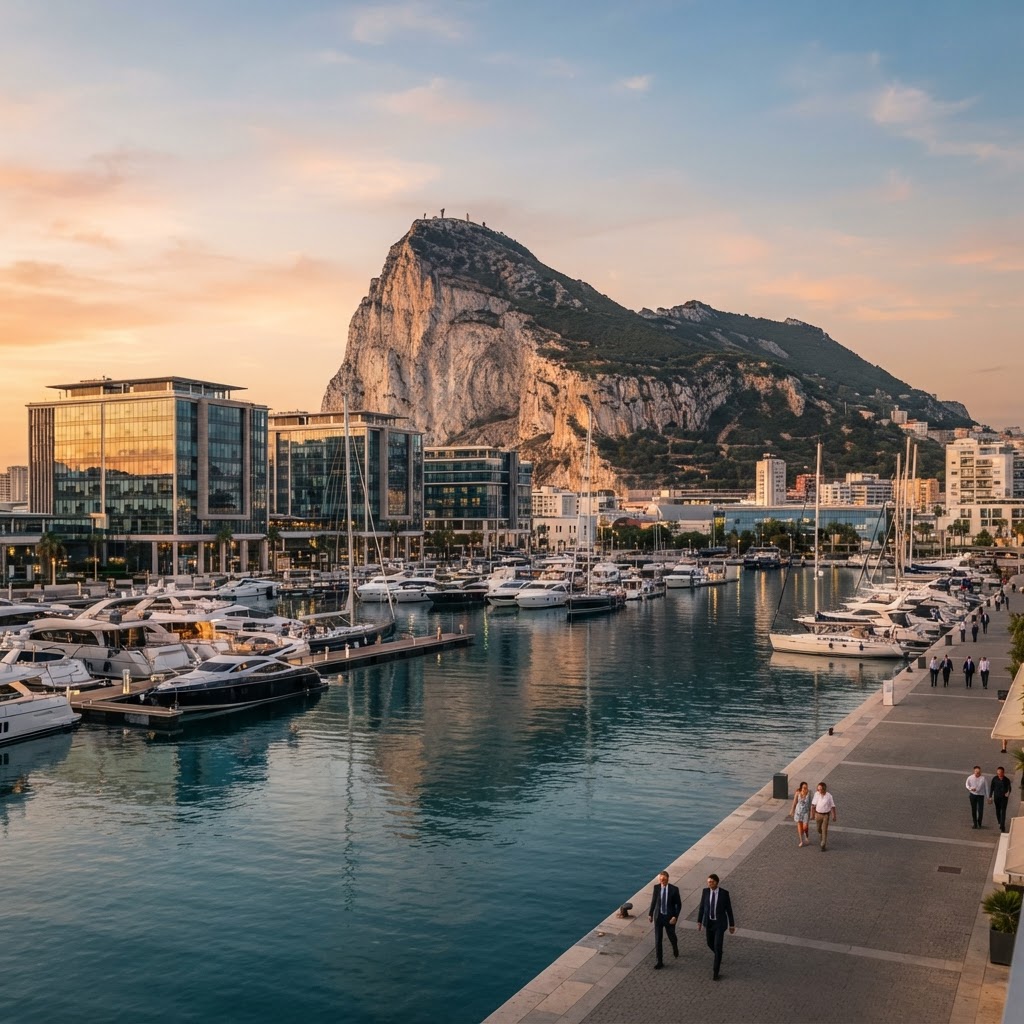
Nel panorama del real estate europeo, il 2026 si sta affermando come l’anno della consacrazione definitiva per Gibilterra. L'entrata in vigore, a metà luglio 2026, dello storico Trattato UE-Gibilterra ha eliminato le incertezze di frontiera con la Spagna, sancendo la libera circolazione e proiettando il territorio verso una nuova stabilità geopolitica ed economica. Per investitori privati, family office e imprenditori italiani, la Rocca d'Oltremare rappresenta una combinazione strategica unica: la garanzia del diritto anglosassone (Common Law), una domanda strutturalmente superiore all'offerta e un ecosistema tributario privo di imposte sul patrimonio, sulle successioni e sulle plusvalenze.
A questa dinamica si aggiunge un'ulteriore svolta storica: a inizio luglio 2026, la Spagna ha formalizzato la rimozione di Gibilterra dalla propria lista delle giurisdizioni non cooperative. Tale passaggio ha normalizzato le relazioni economiche transfrontaliere, sbloccando flussi di capitali e investimenti patrimoniali che in passato rischiavano pesanti attriti e penalizzazioni burocratiche. Tuttavia, approcciarsi al mercato immobiliare locale richiede una comprensione chirurgica della regolamentazione territoriale, dei requisiti di sostanza economica e delle strategie di detenzione degli asset.
1. Il mercato immobiliare di Gibilterra nel 2026: scarsità di offerta e rendite da locazione
Il territorio di Gibilterra si estende su appena 6,8 chilometri quadrati, dominati per gran parte dalla riserva naturale della Rocca. Questa conformazione orografica rende la terra edificabile un bene estremamente limitato e crea una barriera fisica all'iper-sviluppo edilizio. A differenza di molti mercati turistici del Mediterraneo caratterizzati da forte stagionalità, la domanda immobiliare locale è alimentata in modo continuativo dal suo ruolo di hub internazionale nei settori del fintech, del gaming online, dei servizi assicurativi e del wealth management.
Open Market vs Local Market: la suddivisione fondamentale
Per gli investitori italiani ed esteri è fondamentale distinguere i due segmenti del mercato:
- Local Market: riservato a residenti gibilterrini o a soggetti che risiedono stabilmente sul territorio da un periodo minimo prestabilito (generalmente almeno tre anni).
- Open Market: accessibile liberamente a qualsiasi acquirente internazionale, senza vincoli di residenza o nazionalità. È su questa fascia che si concentra l'interesse degli investitori ad alto patrimonio e degli acquirenti professionali.
Rendimenti medi e distretti di punta
Nel 2026, i rendimenti lordi da locazione (gross rental yields) si attestano stabilmente tra il 4,5% e il 6,5% annuo, con punte superiori per unità compatte ad alta efficienza energetica:
- Ocean Village e Marina Bay: poli nevralgici del waterfront, caratterizzati da appartamenti di lusso, ormeggi e servizi adiacenti. Molto richiesti da dirigenti d'azienda ed espatriati ad alto reddito, con rendite stabili attorno al 5,5%.
- Midtown ed EuroCity: i complessi residenziali moderni situati nel cuore finanziario. Offrono finiture di pregio, standard di sostenibilità elevati e un profilo di locazione solido a lungo termine.
- South District: area residenziale a minore densità, ricercata da famiglie facoltose e richiedenti residenza fiscale che necessitano di metrature ampie o ville unifamiliari.
I nostri consulenti nei uffici di Londra, Gibilterra, Spagna e Dubai sono disponibili per una prima analisi gratuita delle opportunità aperte sul mercato immobiliare locale.
2. Il quadro fiscale 2026: Budget confermato e vantaggi per non residenti
Il 14 luglio 2026 il governo locale ha formalizzato il Gibraltar Budget 2026, confermando l'aliquota ordinaria della Corporate Tax al 15% sul reddito imponibile generato a livello territoriale, consolidando la misura introdotta a partire dal 1° luglio 2026. Per gli investitori non residenti, il regime fiscale gibilterrino mantiene elementi di attrattività che non trovano eguali nelle giurisdizioni tradizionali dell'Europa continentale.
Imposte dirette, plusvalenze ed eredità
- Capital Gains Tax (0%): non esiste alcuna imposta sulle plusvalenze derivanti dalla vendita di immobili. Qualora un investitore decida di monetizzare una valorizzazione patrimoniale, la plusvalenza non viene tassata a livello locale.
- Inheritance, Gift e Wealth Tax (0%): assenza totale di imposte di successione, donazione o imposte patrimoniali ricorrenti (come l'IMU o l'IVIE italiane).
- Withholding Tax sui dividendi (0%): le distribuzioni di utili e dividendi da società di Gibilterra a soci non residenti sono esenti da ritenute alla fonte.
Trattamento dei redditi locativi (Rental Income)
I redditi generati dalla locazione di un immobile situato a Gibilterra posseduto direttamente da una persona fisica non residente o tramite una società estera/locale sono soggetti al principio di territorialità (accrued in or derived from Gibraltar):
- Se l'immobile è detenuto tramite una società di capitali, i canoni netti (dedotti interessi passivi, manutenzioni, gestione e ammortamenti ammissibili) scontano l'aliquota corporate del 15%.
- Se l'immobile è detenuto da una persona fisica, l'aliquota progressiva applicata sul netto locativo varia tipicamente tra il 20% e il 28%, motivo per cui la strutturazione societaria è spesso la via prediletta dai family office.
Imposta di registro (Stamp Duty) sull'acquisto
La compravendita immobiliare a Gibilterra non sconta l'IVA (territorio esente IVA), ma è soggetta alla Stamp Duty calcolata scaglionata sul valore di compravendita:
- Fino a £350.000: 0% per i primi acquirenti residenziali (o aliquote ridotte fino all'1,26% a seconda della tipologia).
- Da £350.001 a £700.000: aliquota progressiva media fino al 2,5%.
- Oltre £700.000: scaglione marginale fissato al 3,5%.
3. Residenza fiscale e immobili: le regole 2026 per Category 2 e High Net Worth Individuals
L'acquisto immobiliare a Gibilterra è spesso legato a doppio filo all'ottenimento di un regime fiscale agevolato per persone fisiche. In vista della piena attuazione del Trattato UE del 15 luglio 2026, il governo ha aggiornato il quadro normativo a salvaguardia dell'integrità del sistema.
Il New Residence Criteria Framework (giugno 2026)
Con la direttiva pubblicata il 17 giugno 2026 (New Residence Criteria Framework), il governo ha stabilito standard più rigorosi per la concessione di qualsiasi permesso di soggiorno:
- Appropriate accommodation: l'immobile deve rispondere a requisiti dimensionali e qualitativi congrui rispetto al nucleo familiare, eliminando utilizzi strumentali o fittizi di monolocali per nuclei estesi.
- Reale presenza economica: legami tangibili sul territorio, contributi sanitari e assenza di carichi pendenti.
- Lo status di residenza ordinaria richiede un percorso decennale (innalzato rispetto ai precedenti 5 anni) per la Permanent Residency.
Requisiti operativi dello status "Category 2" (Cat 2)
Per i titolari di grandi patrimoni, il programma Category 2 Individual rimane il punto di riferimento primario:
- Patrimonio netto minimo: certificazione di un patrimonio personale netto non inferiore a £2.000.000.
- Immobile approvato (Qualifying Property): obbligo di acquistare o prendere in locazione a lungo termine un immobile approvato dal Finance Centre Director ad uso esclusivo del richiedente e dei suoi familiari conviventi. L'immobile non può essere subaffittato. Il ticket d'ingresso medio per un immobile con i requisiti Cat 2 parte da circa £700.000.
- Tassazione forfettaria sul reddito mondiale: la tassazione a Gibilterra si applica solo sui primi £118.000 di reddito imponibile valutabile (assessable income). Per l'anno fiscale 2026, l'imposta annuale effettiva oscilla tra un minimo di circa £37.000 e un tetto massimo compreso tra £42.380 e £44.740.
- I redditi di fonte estera (plusvalenze su titoli esteri, dividendi internazionali, interessi bancari fuori Gibilterra) rimangono interamente esenti da tassazione locale.
4. Gibilterra vs Italia: confronto per l'investitore immobiliare non residente
Per un investitore residente in Italia che intende diversificare il proprio patrimonio immobiliare, il confronto tra Gibilterra e il mercato domestico evidenzia differenze strutturali:
| Parametro Fiscale / Operativo | Gibilterra (Open Market 2026) | Italia (Immobili a reddito) | | :--- | :--- | :--- | | Imposta su Plusvalenze (Capital Gains) | 0% (Nessuna imposta su cessioni immobiliari) | 26% (se ceduto entro 5 anni; esente dopo 5 anni tranne casi Superbonus) | | Imposte Patrimoniali Ricorrenti | Assenti (Solo tassi comunali per servizi Rates, deducibili) | IMU (tra 0,86% e 1,14% del valore catastale rivalutato) + eventuale IVIE all'estero | | Imposta di Successione e Donazione | 0% | Dal 4% all'8% con franchigie variabili a seconda del grado di parentela | | Imposta sul Reddito da Locazione (Società) | 15% Corporate Tax (Budget 2026) | IRES 24% + eventuale IRAP (fino al 3,9%) | | Imposta sul Valore Aggiunto (IVA/VAT) | Non applicabile (0% VAT jurisdiction) | IVA dal 10% al 22% (se acquisto da costruttore/società) | | Imposta di Registro all'Acquisto | Stamp Duty: 0% - 3,5% massimo | Imposta registro 2% (prima casa) o 9% (seconda casa) / Imposta registro fissa se soggetto IVA | | Rischio Blocco Inquilino Moroso | Molto basso (Procedura giudiziaria rapida di Common Law) | Medio-alto (Procedimenti di sfratto prolungati) |
Secondo gli esperti di Axentra Group, la stabilità contrattuale garantita dai tribunali basati sul diritto anglosassone rappresenta, oltre ai meri coefficienti fiscali, una delle tutele più apprezzate dagli investitori istituzionali e privati.
5. Veicoli societari e gestione patrimoniale: holding, SPV e compliance cross-border
Investire direttamente come persona fisica non residente è possibile, ma la maggior parte degli investitori con portafogli rilevanti preferisce strutturare l'operazione tramite una Special Purpose Vehicle (SPV) costituita a Gibilterra o tramite una holding intermedia.
Vantaggi dell'intestazione societaria locale
- Responsabilità limitata: isolamento del rischio correlato alla gestione dell'immobile rispetto al patrimonio personale.
- Cessione indiretta delle quote (Share Deal): in determinate circostanze, la futura dismissione dell'asset può avvenire tramite il trasferimento delle azioni della SPV immobiliare, ottimizzando tempi e oneri di transazione.
- Pianificazione successoria fluida: le quote societarie possono essere trasferite o conferite in trust familiari o fondazioni senza dover procedere a volture catastali individuali.
- Assoluta deducibilità dei costi: le spese di gestione, gli oneri bancari del mutuo ipotecario e le spese di manutenzione straordinaria sono interamente deducibili dai proventi dell'affitto prima del calcolo della Corporate Tax al 15%.
Il quadro normativo dopo lo sblocco spagnolo e gli obblighi italiani
La rimozione di Gibilterra dalla Blacklist spagnola (formalizzata a luglio 2026) segna la fine dell'applicazione automatica delle presunzioni di residenza fittizia o dell'indeducibilità di transazioni lecite che Madrid imponeva in precedenza.
Tuttavia, per i residenti fiscali in Italia che detengono quote o asset a Gibilterra, rimangono in vigore le consuete regole di trasparenza fiscale internazionale:
- Quadro RW: obbligo di monitoraggio fiscale annuale degli investimenti e delle attività finanziarie all'estero.
- IVIE: applicazione dell'imposta sul valore degli immobili situati all'estero (fissata in Italia all'1,06% del valore di costo o mercato).
- Disciplina CFC (Controlled Foreign Companies): qualora la SPV gibilterrina sia controllata da soggetti italiani e generi prevalentemente redditi passivi con una tassazione effettiva inferiore al 50% di quella italiana, occorre verificare l'eventuale imputazione per trasparenza del reddito in capo al socio italiano.
Affidati agli esperti di Axentra Group per strutturare correttamente la tua società estera e garantire la perfetta compliance sia con le autorità di Gibilterra sia con l'Agenzia delle Entrate.
Conclusioni: pianificare un investimento immobiliare solido a Gibilterra nel 2026
Il 2026 ha aperto una fase di maturità istituzionale senza precedenti per Gibilterra. L'accordo UE implementato a luglio, il consolidamento dell'aliquota societaria al 15%, il superamento del contenzioso fiscale con la Spagna e l'aggiornamento dei criteri di residenza per scongiurare l'abuso dello status delineano un ecosistema sicuro, trasparente e fiscalmente competitivo.
Investire in un immobile a Gibilterra oggi significa garantirsi un bene tangibile in un mercato a offerta strutturalmente rigida, capace di generare rendite in sterline britanniche comprese tra il 4,5% e il 6,5%, in un contesto a tassazione zero su plusvalenze e successioni. Tuttavia, l'interazione tra la disciplina locale, i requisiti di sostanza economica e la normativa fiscale italiana impone una pianificazione legale e contabile rigorosa, capace di evitare errori di qualificazione societaria o sanzioni da monitoraggio fiscale.
Per orientarsi tra le opportunità dell'Open Market, la verifica dei requisiti Category 2 e la corretta architettura societaria transfrontaliera:
Scopri i servizi di Axentra Group o richiedi subito una consulenza gratuita con i nostri specialisti fiscali internazionali.
Axentra Group
Scopri le opportunità immobiliari a Gibilterra con il nostro team locale
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Immobili all'estero per imprenditori italiani: tassazione, dichiarazione IVIE e strategie
Per gli imprenditori italiani che guardano oltre confine, la gestione del patrimonio immobiliare estero rappresenta oggi una delle sfide fiscali più delicate...
Investire in immobili a Gibilterra: mercato, rendite e vantaggi fiscali per non residenti
Il 2026 rappresenta un anno di svolta per Gibilterra. Con l'entrata in vigore del *Treaty on Gibraltar and the European Union Act 2026*, il territorio ha rid...
Investire in immobili a Gibilterra: mercato, rendite e vantaggi fiscali nel 2026
Guida completa agli investimenti immobiliari a Gibilterra nel 2026: analisi del mercato, nuove regole di residenza e vantaggi fiscali per investitori internazionali.
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp