Corporate Tax Irlanda 2026: 12.5% per PMI, Pillar Two e Novità Internazionali
Guida fiscale Irlanda 2026: corporate tax 12,5% per le PMI, impatto Pillar Two al 15% per multinazionali, credito R&D al 35% e confronto con il regime IRES-IRAP italiano.
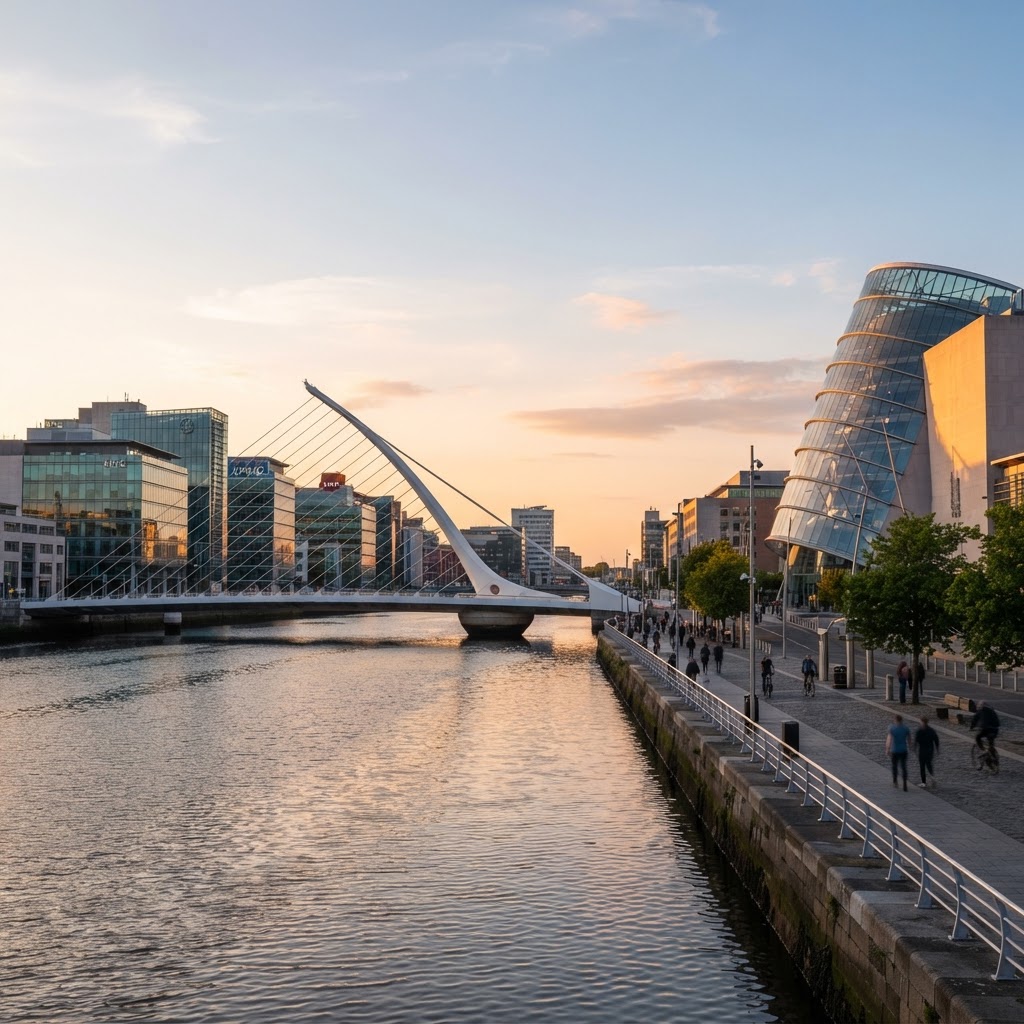
L'Irlanda si conferma anche nel 2026 uno degli hub commerciali e tecnologici più competitivi e attrattivi a livello globale. Con un'architettura tributaria disegnata per sostenere la crescita d'impresa, Dublino ha saputo integrare le rigide direttive OCSE/G20 contro l'erosione della base imponibile (BEPS) preservando il proprio punto di forza: l'aliquota standard di corporate tax al 12,5% sui profitti operativi (trading income) per le piccole e medie imprese.
Tuttavia, l'anno fiscale 2026 segna il definitivo consolidamento del modello a doppio binario. Da un lato troviamo la salvaguardia dello storico regime al 12,5% per il tessuto economico delle PMI; dall'altro, la piena operatività della Global Minimum Tax del 15% (Pillar Two) per i grandi gruppi esteri, accompagnata da rilevanti aggiornamenti normativi introdotti tra l'ultimo scorcio del 2025 e i provvedimenti del Finance Act 2026. Per gli imprenditori italiani che puntano all'espansione transfrontaliera, comprendere questo quadro regolatorio è essenziale per sfruttare reali vantaggi competitivi nel pieno rispetto della compliance europea.
Il contesto fiscale 2026: gettito record, Pillar Two e dati macroeconomici
L'impatto economico dell'adeguamento irlandese ai parametri internazionali di trasparenza e tassazione minima è visibile nei numeri ufficiali registrati nel corso del 2026. L'attuazione della Qualified Domestic Top-Up Tax (QDTT) — che garantisce un prelievo integrativo del 2,5% per allineare le grandi corporation all'aliquota minima OCSE del 15% — ha generato nel solo mese di luglio 2026 un gettito aggiuntivo di 1 miliardo di euro.
Complessivamente, le entrate tributarie irlandesi nei primi sette mesi del 2026 hanno toccato il record di 59,6 miliardi di euro, registrando un incremento di 1,6 miliardi rispetto al medesimo periodo del 2025, trainate in larga misura proprio dall'imposta sulle società (Corporation Tax).
Le stime del Ministero delle Finanze indicano per l'intero 2026 un gettito societario totale prossimo ai 35 miliardi di euro. Di questi, circa 20 miliardi rappresentano gettito straordinario legato a un ristretto numero di colossi multinazionali. I numeri diffusi nell'estate 2026 evidenziano come le divisioni irlandesi di Apple abbiano prodotto profitti per 34 miliardi di dollari nell'esercizio 2025 (rappresentando quasi due quinti dei 43 miliardi di imposte globali versate dal gruppo), mentre la controllata locale di Microsoft ha corrisposto circa 6,5 miliardi di dollari all'erario di Dublino.
Parallelamente, l'entrata in vigore del nuovo standard contabile statunitense ASU 2023-09 — che obbliga le quotate USA a disaggregare i versamenti fiscali esteri Paese per Paese quando superano la soglia del 5% del totale — ha portato alla luce dati impressionanti: Eli Lilly ha dichiarato oltre 6,6 miliardi di dollari e Pfizer circa 900 milioni di euro corrisposti in territorio irlandese.
Per le PMI e gli operatori europei, questa concentrazione di grandi contribuenti rappresenta una duplice garanzia: le finanze statali irlandesi godono di eccezionale solidità, consentendo al governo di mantenere intatte e stabili le aliquote competitive a beneficio delle aziende operative non soggette al Pillar Two.
Architettura tributaria irlandese 2026: aliquote a confronto
Il sistema impositivo societario in Irlanda applica una rigida distinzione tra le fonti di reddito prodotte dalla persona giuridica:
1. Trading Income al 12,5%
Applicabile ai redditi d'impresa derivanti da un'attività commerciale attiva (active trading). Rappresenta il pilastro per le società ordinarie, le PMI e i veicoli operativi (come le Private Limited Companies o LTD) che svolgono sviluppo software, commercio, consulenza o servizi industriali sul territorio.
2. Tassazione Minima Globale al 15% (Pillar Two)
Pienamente operativa nel 2026 dopo la conclusione della prima fase di dichiarazione e versamento del top-up tax avvenuta a metà anno. Si applica unicamente ai gruppi multinazionali e nazionali con ricavi consolidati pari o superiori a 750 milioni di euro in almeno due dei quattro esercizi fiscali precedenti.
3. Non-Trading e Passive Income al 25%
I redditi di natura passiva — come canoni di locazione immobiliare, interessi attivi, rendite finanziarie e determinate royalties non connesse ad attività industriali dirette — rimangono assoggettati all'aliquota ordinaria del 25%.
Novità e potenziamenti per il 2026: R&D Tax Credit e Participation Exemption
Tra i cambiamenti più rilevanti rispetto al 2025 spicca il potenziamento dell'R&D Tax Credit, la cui aliquota di credito d'imposta per la ricerca e sviluppo è stata formalmente elevata dal 30% al 35% per i periodi contabili decorrenti dal 1° gennaio 2026. Contestualmente, la soglia di rimborso monetario per il primo anno a supporto delle startup e dei progetti innovativi di piccole dimensioni è salita fino a 87.500 euro.
Sul fronte dei dividendi infragruppo esteri, a partire dal 2026 opera la semplificazione del regime di Participation Exemption: il periodo di osservazione (look-back period) sui requisiti di residenza delle società controllate distributrici è stato ridotto da 5 a 3 anni. Viene inoltre confermato il regime agevolato della Knowledge Development Box (KDB) con tassazione effettiva agevolata sulla proprietà intellettuale (IP) qualificata, in vigore fino alla fine del 2026 prima della revisione quadriennale annunciata dal parlamento.
PMI italiane e internazionalizzazione: trading profit e vantaggi operativi
Per un'impresa italiana di medie o piccole dimensioni che intende esportare servizi digitali, prodotti o internazionalizzare la catena di fornitura, la struttura societaria irlandese resta una delle opzioni fiscalmente più efficienti e certe in Europa. Poiché il fatturato consolidato delle PMI si posiziona ben al di sotto dei 750 milioni di euro, il parametro applicabile rimane rigorosamente il 12,5%.
Secondo gli esperti di Axentra Group, il valore aggiunto dell'Irlanda non risiede unicamente nel basso prelievo d'imposta, ma nella trasparenza procedurale e nella flessibilità del diritto societario (Companies Act) di derivazione anglosassone. Le formalità burocratiche sono interamente digitalizzate attraverso il portale ROS (Revenue Online Service), consentendo rimborsi IVA rapidi e una gestione documentale fluida priva delle rigidità tipiche degli ordinamenti dell'Europa continentale.
Il team di Axentra Group assiste imprenditori italiani in tutta la procedura di apertura, coordinando l'incorporazione societaria, la predisposizione dell'oggetto sociale a fini di trading e la corretta classificazione contabile secondo gli standard FRS 102 o IFRS.
Tabella comparativa: Regime Fiscale Societario Irlanda vs Italia (2026)
| Parametro Fiscale / Adempimento | Irlanda (PMI & Società Ordinarie 2026) | Italia (Società di Capitali S.r.l. / S.p.A. 2026) | | :--- | :--- | :--- | | Imposta sui redditi operativi (Trading) | 12,5% (Flat rate fissa) | 24% (IRES) + addizionale ordinaria | | Imposta regionale / locale sulle attività | Assente | 3,9% (IRAP) media (aliquota variabile) | | Pressione fiscale corporate nominale | 12,5% | ~27,9% (IRES + IRAP cumulativa) | | Regime Grandi Multinazionali (>€750M) | 15% (Pillar Two / GloBE QDTT) | 15% (Pillar Two / Direttiva UE 2022/2523) | | Tassazione redditi passivi / patrimoniali | 25% | 24% (IRES ordinaria) | | Credito d'Imposta Ricerca & Sviluppo | 35% (Credito rimborsabile diretto) | Quote variabili con stringenti tetti compensativi | | Ritenuta su dividendi in uscita (UE) | 0% (Direttiva Madre-Figlia / Esenzioni DWT) | 0% (Madre-Figlia) o 1,20% / 26% ordinarie | | Scadenza dichiarazione corporate (CIT) | 23° giorno del 9° mese post chiusura | 11° mese successivo alla chiusura esercizio | | Costo contributivo datore di lavoro | 11,25% (sale all'11,4% da ott 2026) + auto-enrolment 1,5% | Oltre il 30% - 33% di contributi previdenziali INPS |
La tabella dimostra che, al netto di regimi straordinari o manovre temporanee, una PMI con base operativa in Irlanda gode di un divario di oltre 15 punti percentuali di imposta societaria rispetto all'equivalente carico IRES-IRAP in Italia, trattenendo maggiore liquidità interna da reinvestire nello sviluppo del business.
BEPS, Sostanza Economica ed Esterovestizione: come operare in sicurezza
Aprire una società a Dublino non può e non deve ridursi a un mero artificio cartaceo. Il quadro normativo internazionale, rafforzato dalle convenzioni OCSE e dalla prassi dell'Agenzia delle Entrate italiana, persegue con severità i tentativi di esterovestizione societaria (art. 73, comma 5-bis del TUIR) e la mancanza di sostanza (substance).
Per proteggere l'operatività da contestazioni circa l'effettiva sede di direzione amministrativa (place of effective management), l'entità irlandese deve dimostrare un radicamento reale sul territorio:
- Presenza fisica e organi decisionali: Gli amministratori residenti devono assumere e verbalizzare decisioni strategiche direttamente in loco;
- Personale e uffici dedicati: L'azienda deve disporre di locali commerciali effettivi proporzionati all'attività e personale assunto contrattualmente;
- Conti correnti e contrattualistica autonoma: I flussi finanziari e la stipula di contratti commerciali verso clienti e fornitori internazionali devono transitare operativamente attraverso la governance irlandese.
Il team di Axentra Group ha individuato che il rischio fiscale maggiore per gli imprenditori italiani non è l'aliquota applicata, bensì l'errata gestione del transfer pricing e l'assenza di adeguata documentazione di supporto per le transazioni infragruppo. Affidati agli esperti di Axentra Group per strutturare correttamente la tua società estera in modo da rendere il modello di business pienamente solido e inattaccabile sia per la Revenue irlandese sia per le autorità fiscali italiane.
Conclusioni: costruire una crescita internazionale duratura
Nel panorama economico del 2026, l'Irlanda rafforza la propria credibilità istituzionale e fiscale. Accogliendo pienamente le regole del Pillar Two per i giganti tecnologici mondiali, il governo di Dublino ha consolidato conti pubblici floridi garantendo alle piccole e medie imprese internazionali la continuità dell'aliquota al 12,5%, il potenziamento al 35% del credito d'imposta per la R&D e un ecosistema altamente orientato al business. Per gli operatori italiani pronti a scalare i mercati esteri, l'opportunità è reale e vantaggiosa, a condizione che l'impianto societario poggi su un'autentica sostanza economica e un presidio legale impeccabile.
Pianificare un'espansione transfrontaliera richiede competenze integrate in fiscalità d'impresa, trattati contro le doppie imposizioni e adempimenti contabili locali. I professionisti contabili e legali del nostro network internazionale mettono a disposizione la propria esperienza per assisterti in ogni fase dello sviluppo societario. Scopri i servizi di Axentra Group o richiedi subito una consulenza gratuita.
Axentra Group
Valuta con noi se l'Irlanda è il paese giusto per la sede della tua azienda
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Ungheria: aliquota corporate tax al 9%, la più bassa dell'UE - vantaggi e requisiti
L'Ungheria si conferma nel 2026 il paradiso fiscale dell'UE con una corporate tax al 9%. Analizziamo vantaggi, obblighi locali e le recenti riforme per gli i...
OÜ Estone: Guida alla Tassazione e Gestione Remota per Freelancer nel 2026
Scopri come funziona la OÜ estone nel 2026: tassazione sugli utili distribuiti, costi di gestione e le differenze chiave tra e-Residency e residenza fisica p...
Corporate Tax EAU 2026: Guida completa, esenzioni e confronto con l’Italia
Analisi aggiornata al 2026 sulla Corporate Tax negli Emirati Arabi Uniti: aliquote, incentivi R&D, obblighi per freelance e confronto strategico con il siste...
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp