Singapore 2026: corporate tax 17%, regime territoriale e holding asiatiche
Analisi fiscale 2026 su Singapore: aliquota al 17%, territorial taxation, rebate YA 2026, novità BEPS Pillar Two e requisiti LQS per strutturare holding estere.
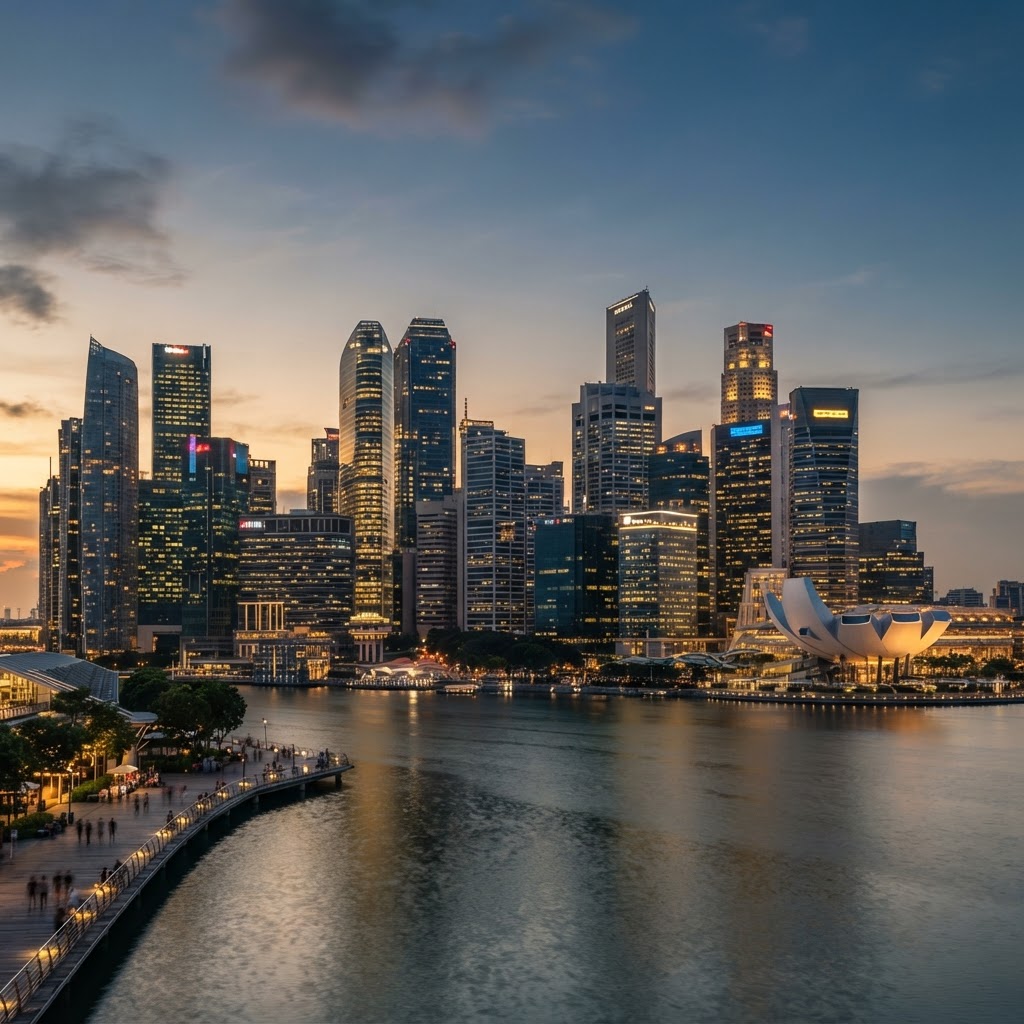
Nel panorama della fiscalità internazionale contemporanea, la scelta della giurisdizione ideale in cui stabilire la capogruppo operativa per i mercati esteri richiede stabilità normativa, certezza del diritto e una rete solida di trattati contro le doppie imposizioni. Nel corso del 2026, Singapore si conferma senza esitazioni l'hub d'elezione per le imprese che guardano con ambizione all'area Asia-Pacifico (APAC). A differenza di molte piazze offshore tradizionali travolte dalle black list e dai vincoli di trasparenza OCSE, la Città-Stato abbina una reputazione finanziaria impeccabile a un'architettura tributaria competitiva.
La combinazione tra un'aliquota ordinaria nominale (headline tax rate) fissata al 17%, il principio cardine della territorial taxation e un sistema di esenzione sui flussi in entrata e in uscita rende Singapore il cardine operativo per le strutture societarie transfrontaliere. Per gli imprenditori italiani che intendono delocalizzare rami commerciali o espandersi verso mercati ad alta crescita (Vietnam, Indonesia, Malesia, Australia), comprendere l'evoluzione normativa entrata in vigore nel 2026 rappresenta il primo passo strategico.
Il framework societario 2026: Corporate Tax al 17% e le novità del Budget 2026
L'imposta societaria di Singapore si applica con un'aliquota fissa del 17% sull'utile imponibile (chargeable income). Non sono presenti addizionali regionali o comunali, né sovrattasse di scopo: l'aliquota è identica per le entità a capitale locale ed estero. Tuttavia, l'aliquota nominale non riflette il prelievo effettivo (effective tax rate), che spesso scende su livelli notevolmente inferiori grazie al regime di sgravi e deduzioni.
Le agevolazioni dello Year of Assessment (YA) 2026
Con il recepimento operativo delle misure annunciate nel Singapore Budget 2026, l'Inland Revenue Authority of Singapore (IRAS) ha introdotto un pacchetto di sostegno diretto alla liquidità aziendale:
- Corporate Income Tax (CIT) Rebate del 40%: Per lo Year of Assessment (YA) 2026, le società residenti beneficiano di uno sconto fiscale automatico del 40% sull'imposta dovuta. Il beneficio totale combinato può raggiungere un tetto massimo di 30.000 SGD per entità.
- CIT Rebate Cash Grant di 1.500 SGD: Le aziende operative che hanno mantenuto in forza almeno un lavoratore locale (cittadino o residente permanente) registrato nel corso dell'anno solare 2025 hanno diritto a un contributo a fondo perduto automatico pari a un minimo di 1.500 SGD, erogato direttamente dal secondo trimestre del 2026.
- Partial Tax Exemption (PTE): Per le società ordinarie o le holding che non accedono ai regimi startup, resta confermata l'esenzione del 75% sui primi 10.000 SGD di utile imponibile e del 50% sui successivi 190.000 SGD, portando a una riduzione fissa della base imponibile fino a 102.500 SGD.
Il team di Axentra Group ha individuato in queste misure congiunturali un vantaggio tangibile: una società operativa o mista con un utile netto di 100.000 SGD può registrare nel 2026 un'imposizione effettiva inferiore al 6%.
Territorial Taxation ed esenzione dei flussi esteri: il motore delle holding
Il vero pilastro su cui poggia l'attrattività di Singapore è il principio di tassazione territoriale. A norma dell'Income Tax Act, le imposte societarie colpiscono esclusivamente:
- I redditi prodotti o derivati direttamente a Singapore (accrued in or derived from Singapore);
- I redditi di fonte estera nel momento in cui vengono rimpatriati o riscossi a Singapore (received in Singapore from outside Singapore).
Il meccanismo di esenzione dei dividendi esteri (Section 13(8))
Per una holding internazionale, il rimpatrio dei proventi dalle controllate operative senza attrito fiscale è fondamentale. A Singapore, i dividendi di fonte estera, gli utili di stabili organizzazioni estere e i redditi da servizi esteri rimpatriati sono completamente esenti da imposta (Foreign-Sourced Income Exemption - FSIE), a patto che vengano rispettate tre condizioni cumulative:
- Subject to Tax Condition: Il reddito deve essere stato assoggettato a un'imposta sul reddito nel Paese di provenienza (anche qualora abbia goduto di incentivi o agevolazioni temporanee).
- Headline Tax Rate Condition: L'aliquota societaria nominale della giurisdizione estera d'origine deve essere pari ad almeno il 15% nell'anno in cui il dividendo o provento viene percepito a Singapore.
- Economic Benefit Condition: Il Comptroller of Income Tax deve ritenere che l'esenzione fiscale generi un beneficio netto per la società residente.
Zero ritenute e assenza di capital gains tax
A completamento di questo regime, Singapore adotta il sistema d'imposta su base fissa ad un livello (one-tier corporate tax system): gli utili tassati a livello societario non subiscono alcuna ulteriore imposizione in capo ai soci. Di conseguenza:
- Non è prevista alcuna ritenuta alla fonte (withholding tax) sui dividendi distribuiti dalla holding di Singapore a soci esteri (persone fisiche o giuridiche italiane ed europee).
- Non esiste tassazione sui capital gains generati dalla cessione di partecipazioni azionarie ordinarie di natura non speculativa (regime consolidato ex Section 13W).
Novità 2026: BEPS Pillar Two, incentivi all'internazionalizzazione e requisiti LQS
Il 2026 segna importanti adeguamenti normativi che gli studi fiscali internazionali e i CFO devono integrare nella pianificazione dei gruppi societari.
1. Entrata in vigore di BEPS Pillar Two e Domestic Top-up Tax
In linea con gli standard OCSE, Singapore ha reso operativa l'adozione delle regole GloBE (Global Anti-Base Erosion) e della Domestic Top-up Tax (DTT). La normativa si rivolge esclusivamente ai grandi gruppi multinazionali con fatturato annuo consolidato pari o superiore a 750 milioni di euro. Tali conglomerati sono soggetti a una Effective Tax Rate minima del 15% a Singapore.
Per le PMI e per le holding intermedie controllate da imprenditori individuali o società a media capitalizzazione, le aliquote e le agevolazioni territoriali ordinarie rimangono del tutto inalterate.
2. Internazionalizzazione potenziata: MRA e DTDi (2026-2029)
Per spingere le società stabilite a Singapore verso l'espansione regionale:
- Market Readiness Assistance (MRA): Dal 1° aprile 2026 al 31 marzo 2029, il programma sovvenziona fino al 70% dei costi di espansione per le PMI locali, con un tetto di 100.000 SGD. Dal secondo semestre 2026 è decaduto il requisito che imponeva l'accesso a un "nuovo mercato", consentendo il finanziamento anche per il consolidamento in mercati esteri già avviati.
- Double Tax Deduction for Internationalisation (DTDi): In vista dello YA 2027, è stato annunciato l'innalzamento della deduzione automatica (senza preventiva approvazione) da 150.000 SGD a 400.000 SGD, coprendo anche spese di consulenza, studi di fattibilità e apertura uffici commerciali in Asia.
3. Aumento della Local Qualifying Salary (LQS) dal 1° luglio 2026
Sul fronte del lavoro e della substance, a partire dal 1° luglio 2026 la Local Qualifying Salary (LQS) è aumentata da 1.600 SGD a 1.800 SGD mensili (con paga oraria part-time non inferiore a 10,50 SGD).
Questo aggiornamento incide sul conteggio del personale locale necessario a sbloccare le quote per visti lavorativi esteri (in particolare gli S Pass per quadri intermedi). Chi costituisce una società nel 2026 deve calibrare il costo del personale locale per soddisfare la dependency ratio quota se intende distaccare collaboratori. Per una valutazione su misura, richiedi una consulenza gratuita con i nostri specialisti.
Quadro comparativo: Singapore vs. Holding in Italia
Per un gruppo aziendale italiano, la scelta di costituire una holding controllata a Singapore comporta differenze profonde rispetto alla gestione societaria ordinaria in Italia:
| Voce Fiscale / Giuridica | Singapore (2026) | Italia (2026) | | :--- | :--- | :--- | | Aliquota ordinaria societaria | 17% (flat rate, con sgravi e rebate YA 2026 al 40%) | 24% (IRES) + IRAP ordinaria al 3,9% (totale ~27,9%) | | Principio di imposizione | Territoriale (remittance basis qualificata) | Mondiale (World-wide taxation) | | Ritenuta dividendi in uscita | 0% (sistema one-tier) | 26% ordinaria (o 1,2% se partecipata UE rientrante in Dir. Madre-Figlia) | | Plusvalenze su partecipazioni | 0% (esenzione su capital gain d'investimento) | PEX al 95% (tassazione effettiva sull'1,2% dell'utile) | | CFC Legislation (Black/Grey list) | Regime White-List OCSE compliant, ETR ordinaria 17% | Disciplina CFC art. 167 TUIR (ETR estera < 15%) | | Deducibilità Internazionalizzazione | Fino al 200% (regime DTDi fino a 400k SGD) | Deduzione ordinaria analitica da bilancio (100%) |
Sostanza economica, residenza fiscale e presidi anti-esterovestizione
Costituire una holding a Singapore non si riduce alla semplice registrazione presso l'ACRA (Accounting and Corporate Regulatory Authority). L'Agenzia delle Entrate italiana monitora con attenzione i flussi verso giurisdizioni a fiscalità privilegiata o con regimi territoriali attraverso l'art. 73, comma 5-bis (esterovestizione) e l'art. 167 del TUIR (disciplina Controlled Foreign Companies - CFC).
Affidati agli esperti di Axentra Group per strutturare correttamente la tua società estera. Per garantire la piena solidità legale della struttura, è indispensabile osservare tre parametri fondamentali:
Il test di residenza: Effective Management and Control
A Singapore, la residenza fiscale societaria ai fini dell'ottenimento del Certificate of Residence (COR) rilasciato dall'IRAS non dipende dal luogo di costituzione giuridica, bensì dal luogo in cui viene esercitato l'effective control and management. Ciò presuppone che:
- I consigli di amministrazione si tengano fisicamente a Singapore;
- Le decisioni di indirizzo strategico e contrattuale vengano deliberate localmente;
- La maggioranza dei direttori con poteri deliberativi sia residente (o disponga di adeguati visti d'impresa, come l'Employment Pass).
La compliance CFC con la nuova tassazione effettiva
Poiché Singapore applica un'aliquota ordinaria del 17% (superiore alla soglia di salvaguardia minima del 15% prevista dall'ordinamento tributario internazionale e dalla normativa CFC italiana), le holding operative non ricadono automaticamente nella presunzione di regimi a bassa fiscalità. È fondamentale, tuttavia, che l'attività non sia configurata come un mero veicolo passivo privo di struttura operativa (passive holding con asset solo contabili).
Conclusioni: perché Singapore rimane il fulcro dell'Asia nel 2026
In uno scenario globale segnato da requisiti di conformità stringenti e dall'introduzione operativa delle regole di secondo pilastro dell'OCSE, Singapore dimostra come competitività fiscale e trasparenza internazionale possano coesistere. L'aliquota al 17%, arricchita nel 2026 da agevolazioni mirate come il CIT Rebate del 40%, unitamente alla certezza del diritto e a una rete di oltre 90 trattati bilaterali contro le doppie imposizioni, consolida l'isola come la piattaforma preferenziale per espandersi nei mercati orientali.
La riuscita di un'operazione di strutturazione societaria a Singapore dipende interamente dal rispetto dei requisiti di sostanza economica, governance e armonizzazione con l'ordinamento tributario d'origine del gruppo. Errori nella composizione del consiglio d'amministrazione o nella gestione dei dividendi possono compromettere i benefici e generare rischi di esterovestizione.
Per analizzare il tuo modello di business e implementare una governance conforme e fiscalmente sostenibile, scopri i servizi di Axentra Group o richiedi subito una consulenza gratuita.
Axentra Group
Richiedi una consulenza per esplorare strutture internazionali con Axentra Group
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Ungheria: aliquota corporate tax al 9%, la più bassa dell'UE - vantaggi e requisiti
L'Ungheria si conferma nel 2026 il paradiso fiscale dell'UE con una corporate tax al 9%. Analizziamo vantaggi, obblighi locali e le recenti riforme per gli i...
OÜ Estone: Guida alla Tassazione e Gestione Remota per Freelancer nel 2026
Scopri come funziona la OÜ estone nel 2026: tassazione sugli utili distribuiti, costi di gestione e le differenze chiave tra e-Residency e residenza fisica p...
Corporate Tax EAU 2026: Guida completa, esenzioni e confronto con l’Italia
Analisi aggiornata al 2026 sulla Corporate Tax negli Emirati Arabi Uniti: aliquote, incentivi R&D, obblighi per freelance e confronto strategico con il siste...
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp