Regime fiscale Turchia 2026: ZES, flat tax expat e redditi esteri
Guida alla nuova esenzione ventennale turca 2026: aliquota 0% sui redditi esteri, imposta di successione all'1%, ZES di Istanbul e confronto con la fiscalità italiana.
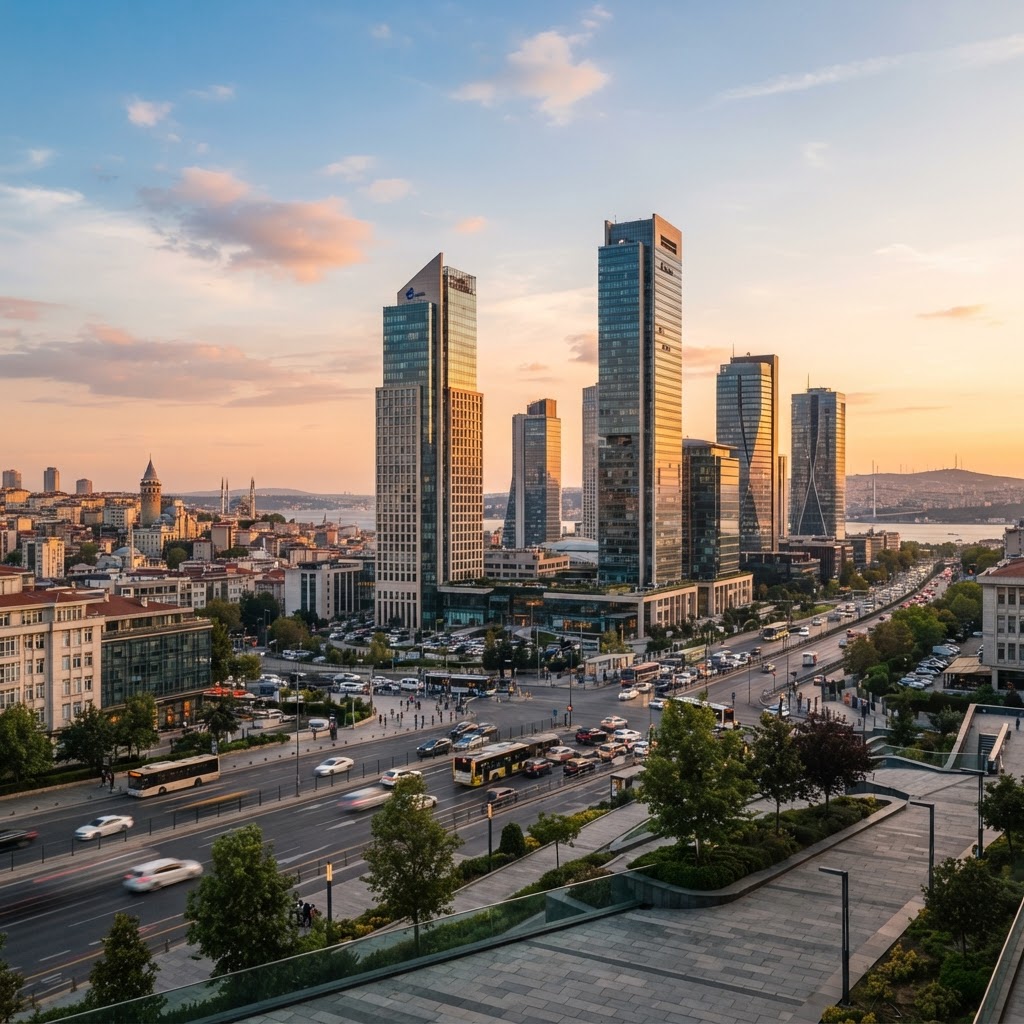
Il panorama della pianificazione patrimoniale e societaria transfrontaliera sta vivendo un cambiamento strutturale senza precedenti. Nel corso del 2025 molti Stati storicamente scelti da HNWI (High-Net-Worth Individuals) e imprenditori hanno inasprito i propri quadri normativi: il Regno Unito ha mandato in soffitta il plurisecolare regime non-dom, il Portogallo ha sostituito il vantaggioso NHR con il più circoscritto IFICI, e l'Italia ha ritoccato sensibilmente al rialzo il costo della propria flat tax per i neo-residenti. In questa congiuntura di mercato, la Turchia ha rotto gli indugi posizionandosi come uno dei principali poli catalizzatori di patrimoni, holding e strutture d'impresa euro-asiatiche.
Con l'approvazione formale e l'entrata a regime nel corso del 2026 di un pacchetto normativo ad ampio raggio, Ankara ha lanciato un regime che supera per ampiezza temporale e convenienza economica la maggior parte dei sistemi agevolati occidentali. Il fulcro di questa strategia combina una totale esenzione fiscale per vent'anni sui redditi di fonte estera, un prelievo successorio ridotto all'1% e il rilancio massiccio delle Zone Economiche Speciali imperniate sull'Istanbul Financial Center (IFC).
1. La svolta legislativa 2026: la Legge n. 7582 e il nuovo Articolo 20/D GVK
A differenza dei primi annunci di indirizzo e delle bozze circolate nel 2025, il quadro turco ha trovato definitiva consacrazione e certezza giuridica con la Legge n. 7582/2026, approvata dalla Grande Assemblea Nazionale Turca e pubblicata in Gazzetta Ufficiale (Resmî Gazete n. 33270) il 4 giugno 2026. L'intervento legislativo inserisce l'art. 20/D ripetuto (Mükerrer Madde 20/D) all'interno della Legge sulle Imposte sui Redditi (Gelir Vergisi Kanunu n. 193 - GVK).
La misura stabilisce un principio cardine: un'esenzione totale (aliquota dello 0%) per una durata di venti anni solari su dividendi, capital gain, proventi da strumenti finanziari, interessi e royalties generati all'estero da persone fisiche che eleggono la propria residenza fiscale nel territorio turco.
Un passaggio tecnico di rilievo risiede nell'efficacia temporale: la legge attribuisce efficacia retroattiva a far data dal 1° gennaio 2026 per chiunque acquisisca i presupposti di residenza fiscale durante l'anno fiscale in corso. Come evidenziato dal successivo decreto applicativo — il comunicato del Ministero del Tesoro e delle Finanze Gelir Vergisi Genel Tebliği Seri No. 333 (pubblicato sulla Resmî Gazete n. 33300 il 4 luglio 2026) — il regime non richiede il versamento di alcun forfait o imposta sostitutiva fissa annuale, segnando un netto distacco concettuale dalle flat tax sul modello italiano o elvetico.
2. Requisiti di accesso e perimetro operativo: come funziona davvero il beneficio
L'accesso al regime ventennale risponde a criteri di eleggibilità rigorosi, delineati dal comunicato n. 333/2026, volti a evitare manovre elusive interne e a selezionare effettivo capitale mobile internazionale.
Condizioni soggettive e perimetro dei redditi esenti
- Periodo di non-residenza precedente: il contribuente non deve aver posseduto domicilio anagrafico né essere stato assoggettato a imposta in Turchia nei tre anni solari precedenti l'anno del trasferimento (requisito significativamente più snello rispetto ai nove anni su dieci richiesti dal regime neo-residenti italiano).
- Persone fisiche esclusive: l'esenzione opera unicamente a livello di IRPEF locale per le persone fisiche. Non è applicabile per mascherare ricavi operativi aziendali esteri privi di reale sostanza economica.
- Ambito oggettivo dei redditi esteri: sono integralmente esenti da tassazione turca i dividendi distribuiti da holding o società operative non residenti, le plusvalenze realizzate sulla vendita di partecipazioni o titoli esteri, i rendimenti obbligazionari esteri e i redditi da locazione di immobili situati fuori dai confini turchi.
- Divieto di credito d'imposta: in virtù dell'aliquota pari a zero, non è ammesso alcun credito d'imposta in Turchia per eventuali ritenute alla fonte subite nello Stato di produzione del reddito.
- Semplificazione degli adempimenti: i proventi esteri che rientrano nel perimetro dell'articolo 20/D ripetuto sono esentati dall'obbligo di inserimento nella dichiarazione annuale dei redditi turca, eliminando l'onere del monitoraggio fiscale ordinario.
Tuttavia, il team di Axentra Group ha individuato come nodo cruciale l'effettiva qualificazione della residenza. Chi decide di delocalizzarsi in Turchia deve prestare meticolosa attenzione a non generare redditi di fonte locale involontari (come consulenze fatturate a residenti turchi senza opportuno inquadramento), i quali rimangono soggetti all'imposta progressiva sul reddito ordinaria turca con scaglioni che arrivano fino al 40%.
3. Istanbul Financial Center e Zone Economiche Speciali: il corporate tax package
La riforma del 2026 non si limita a premiare i grandi patrimoni privati, ma salda l'accoglienza degli HNWI con il rilancio delle attività d'impresa tramite l'Istanbul Financial Center (IFC) e le Zone Economiche Speciali.
Il pacchetto economico collegato alla Legge 7582 e ai decreti fiscali del 2026 introduce specifici sgravi per le persone giuridiche:
- Proroga incentivi IFC al 2047: per gli operatori in possesso del certificato di partecipazione all'IFC che esportano servizi finanziari verso controparti estere, l'abbattimento della base imponibile corporate è stato esteso, garantendo un'esenzione totale dai tributi societari e dall'imposta sulle transazioni bancarie e assicurative (BSMV) sulle attività qualificate transfrontaliere.
- Transit Trade al 100% esente: per le società stabilite all'interno dell'IFC, i profitti derivanti da commercio di transito (transit trade, ovvero compravendita di merci senza introduzione fisica nella dogana turca) beneficiano dell'esenzione corporate al 100% (rispetto alla deduzione parziale applicata fuori dal distretto).
- Taglio IRES per la manifattura esportatrice: parallelamente, per le società manifatturiere operanti in Turchia che esportano beni, l'aliquota ordinaria dell'imposta sul reddito delle società (attualmente al 25%) scende fino a regimi agevolati tra il 9% e il 14% sulla quota di utili direttamente riferibile all'export.
Per le imprese a capitale internazionale, Axentra Group offre servizi completi di domiciliazione e gestione societaria, assistendo i gruppi multinazionali e i family office nella corretta perimetrazione dei flussi commerciali e finanziari all'interno delle zone franche e dell'IFC.
4. Pianificazione successoria e asset protection: successioni all'1% e rimpatrio capitali
Accanto al regime reddituale, la Legge n. 7582/2026 ha introdotto una rilevante modifica all'imposta su donazioni e successioni (Veraset ve İntikal Vergisi).
Per tutti i soggetti ammessi all'esenzione ventennale di cui all'art. 20/D, i trasferimenti di beni a titolo gratuito e le trasmissioni ereditarie beneficiano di un'aliquota fissa piatta dell'1% in luogo delle aliquote progressive ordinarie (che possono raggiungere il 30% per le donazioni e il 10% per le successioni verso terzi). Questo rende il Paese una piattaforma per passaggi generazionali di patrimoni mobiliari complessi.
Inoltre, il provvedimento ha varato una procedura straordinaria di regolarizzazione (wealth amnesty - Articolo Transitorio 19 della Legge sulle Imposte Societarie n. 5520): capitali, oro, valute e strumenti finanziari possono essere introdotti nel circuito bancario turco con un prelievo forfettario agevolato del 5%, con finestra procedurale aperta fino al 31 luglio 2027.
5. Confronto strategico: Turchia vs Flat Tax Neo-Residenti Italia 2026
Per l'imprenditore o investitore italiano, il confronto diretto con il regime previsto dall'art. 24-bis del TUIR è d'obbligo. Con la Legge di Bilancio 2026 e i rincari progressivi avviati già a fine 2024, l'accesso alla flat tax italiana è diventato sensibilmente più oneroso per i nuovi ingressi.
| Parametro / Fattore | Turchia (Regime Art. 20/D ripetuto GVK - 2026) | Italia (Regime Neo-Residenti Art. 24-bis TUIR - 2026) | | :--- | :--- | :--- | | Costo Annuale Fisso | €0 (Nessuna flat fee forfettaria) | €200.000 / €300.000 annui (a seconda della data di ingresso) | | Aliquota su Dividendi e Plusvalenze Estere | 0% per 20 anni | 0% (coperti dall'imposta sostitutiva forfettaria) | | Durata Massima del Beneficio | 20 anni solari | 15 anni solari | | Requisito di Precedente Non-Residenza | 3 anni solari | 9 anni solari su 10 | | Imposta di Successione per i Beneficiari | 1% flat sui beni qualificati | Esenzione per beni situati all'estero | | Dichiarazione Annuale di Monitoraggio | Non richiesta per i proventi esenti | Esonero RW per le attività estere coperte | | Trattamento Doppie Imposizioni (CDI) | Convenzione Italia-Turchia (L. 195/1993) | Rete OCSE globale con clausola cherry-picking |
Dall'analisi comparativa emerge un dato: mentre il regime italiano conviene quasi esclusivamente a patrimoni capaci di generare svariati milioni di euro l'anno per ammortizzare il canone fisso fino a 300.000 euro, il regime turco si adatta sia a patrimoni istituzionali sia a imprenditori digitali e rentier con proventi esteri compresi tra 200.000 e 1.000.000 di euro, che verrebbero penalizzati dal forfait fisso tricolore.
Tuttavia, secondo gli esperti di Axentra Group, la convenienza matematico-fiscale deve essere bilanciata con l'analisi dei trattati contro le doppie imposizioni. Ad esempio, per effetto della Convenzione bilaterale Italia-Turchia, se taluni proventi mobiliari (come le plusvalenze su titoli azionari e i rendimenti non partecipativi) non subiscono imposizione né all'origine né a destinazione, i dividendi distribuiti da società operative italiane a una persona fisica residente in Turchia restano soggetti a ritenuta convenzionale (generalmente al 15%), impedendo la totale detassazione se la catena partecipativa non viene pianificata conformemente alle direttive OCSE e alla disciplina sul beneficiario effettivo.
Considerazioni finali e gestione del rischio
Il regime fiscale introdotto da Ankara nel 2026 è senza dubbio uno dei quadri normativi più competitivi al mondo per la gestione dei redditi passivi esteri. La combinazione tra durata ventennale, assenza di costo d'ingresso fisso, ZES moderne come l'IFC e aliquota successoria ridotta all'1% definisce un'alternativa concreta ai tradizionali poli di svizzera, anglosassone o emira memoria.
Tuttavia, il cambio di residenza verso un Paese extra-UE richiede cautele stringenti sul fronte italiano: cancellazione dall'anagrafe della popolazione residente (iscrizione AIRE), dismissione dell'abitazione principale e del centro degli interessi vitali, ed eliminazione di qualunque profilo di esterovestizione per le proprie holding o società operative.
Per navigare queste complessità senza incorrere in rilievi da parte dell'Agenzia delle Entrate o del fisco locale, una pianificazione preventiva è indispensabile. Scopri i servizi di Axentra Group o richiedi subito una consulenza gratuita.
Axentra Group
Analizza con noi se la Turchia è la scelta giusta per il tuo business
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Ungheria: aliquota corporate tax al 9%, la più bassa dell'UE - vantaggi e requisiti
L'Ungheria si conferma nel 2026 il paradiso fiscale dell'UE con una corporate tax al 9%. Analizziamo vantaggi, obblighi locali e le recenti riforme per gli i...
OÜ Estone: Guida alla Tassazione e Gestione Remota per Freelancer nel 2026
Scopri come funziona la OÜ estone nel 2026: tassazione sugli utili distribuiti, costi di gestione e le differenze chiave tra e-Residency e residenza fisica p...
Corporate Tax EAU 2026: Guida completa, esenzioni e confronto con l’Italia
Analisi aggiornata al 2026 sulla Corporate Tax negli Emirati Arabi Uniti: aliquote, incentivi R&D, obblighi per freelance e confronto strategico con il siste...
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp