Investire in case a Londra nel 2026: SDLT, Capital Gains e LTD
Guida 2026 per investitori italiani a Londra: impatto della Stamp Duty, aliquote Capital Gains Tax, novità MTD e vantaggi dell'acquisto tramite LTD.
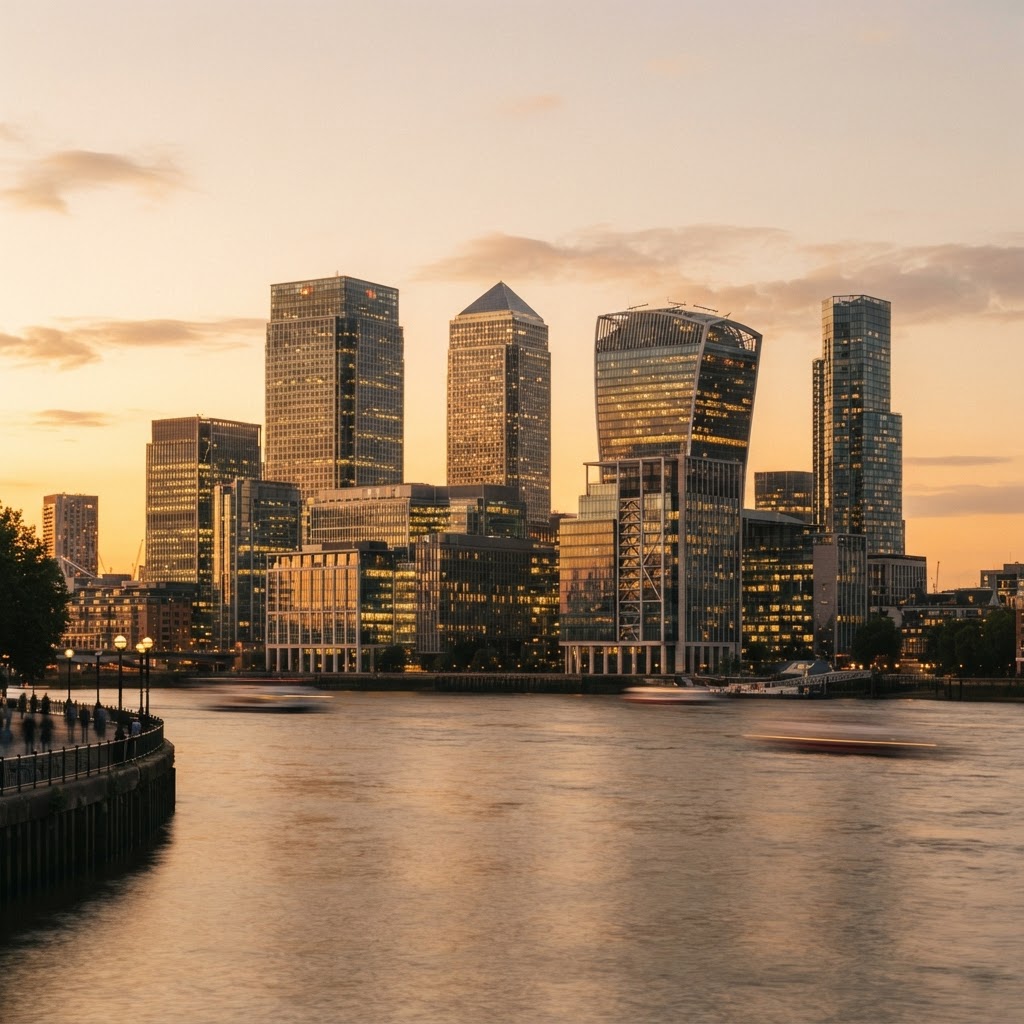
Il mercato immobiliare di Londra continua a esercitare un forte richiamo sui capitali internazionali e sui risparmiatori privati italiani, grazie alla liquidità del mercato degli affitti, alla solidità giuridica e al ruolo di snodo finanziario globale della capitale britannica. Tuttavia, investire nel settore residenziale londinese nel 2026 richiede una pianificazione fiscale e societaria molto più rigorosa rispetto al passato: le recenti manovre legislative hanno ridefinito i costi di transazione all'ingresso, le imposte sulle plusvalenze e gli adempimenti operativi per la gestione locativa.
Per un investitore italiano, approcciarsi all'acquisto di una proprietà buy-to-let (da mettere a reddito) a Londra senza comprendere l'interazione tra la disciplina britannica (HMRC) e il quadro tributario italiano può erodere rapidamente la redditività attesa. In questo scenario, la classica detenzione come persona fisica si confronta con il modello societario della Limited Company (LTD), rendendo indispensabile un'analisi comparativa aggiornata delle imposte d'acquisto, di gestione e di dismissione.
1. Stamp Duty Land Tax (SDLT) 2026: aliquote d'acquisto e surcharges per non residenti
La Stamp Duty Land Tax (SDLT) rappresenta la principale imposta di registro britannica sul trasferimento degli immobili situati in Inghilterra e Irlanda del Nord. Nel 2026, a seguito della conferma della mancata riforma o cancellazione dell'imposta, il quadro impositivo per gli investitori si è ormai stabilizzato sui parametri ordinari dopo la chiusura definitiva delle agevolazioni transitorie.
La soglia base esente (nil-rate threshold) per gli acquisti standard è fissata a 125.000 GBP. Tuttavia, per gli acquirenti che acquistano una seconda casa o un immobile a fini di investimento locativo (buy-to-let), si applica una sovrattassa progressiva. In particolare:
- Si applica il surcharge per investitori/seconde case del 5%, che grava su ogni singolo scaglione di prezzo (incluso lo scaglione da 0 a 125.000 GBP).
- Per i soggetti considerati non residenti fiscali nel Regno Unito (inclusi gli acquirenti residenti in Italia), si aggiunge un ulteriore surcharge del 2%.
Di conseguenza, un cittadino o imprenditore italiano che compra come persona fisica un immobile buy-to-let a Londra sostiene un'imposta d'ingresso complessiva pari al 7% sullo scaglione fino a 125.000 GBP, che sale rapidamente sugli scaglioni successivi.
Scaglioni SDLT 2026 per investitori e non residenti
| Valore dell'immobile (GBP) | Aliquota ordinaria | Aliquota per seconda casa / LTD (+5%) | Totale con surcharge non residenti (+7%) | | :--- | :--- | :--- | :--- | | Fino a £125.000 | 0% | 5% | 7% | | £125.001 – £250.000 | 2% | 7% | 9% | | £250.001 – £925.000 | 5% | 10% | 12% | | £925.001 – £1.500.000 | 10% | 15% | 17% | | Oltre £1.500.000 | 12% | 17% | 19% |
Esempio pratico: Su un bilocale londinese acquistato a 500.000 GBP da un investitore non residente, l'esborso complessivo per la SDLT ammonta a circa 45.000 GBP, che devono essere versati entro e non oltre 14 giorni dal rogito (completion) tramite il conveyancer incaricato. L'impatto sul rendimento netto del primo anno è tangibile, rendendo cruciale calcolare con precisione la leva finanziaria e il flusso di cassa.
2. Capital Gains Tax e novità 2026 su cessioni ed esenzioni
Al momento della dismissione dell'immobile residenziale, l'investitore persona fisica è soggetto alla Capital Gains Tax (CGT) sulle plusvalenze maturate.
Aliquote e termini di versamento HMRC
Nel 2026, per gli immobili residenziali detenuti da persone fisiche (inclusi i non residenti soggetti alla Non-Resident CGT), le aliquote si mantengono pari a:
- 18% per i contribuenti il cui reddito complessivo e plusvalenza ricadono nel basic rate band britannico;
- 24% per la quota di plusvalenza che ricade negli scaglioni superiore (higher rate) o aggiuntivo.
L'esenzione annuale personale (Annual Exempt Amount) per l'anno fiscale 2026/27 è fissata al livello minimo di 3.000 GBP per individuo, non cumulabile con anni precedenti. Resta perentorio il termine di rendicontazione: la dichiarazione e il pagamento della CGT per la cessione di immobili residenziali nel Regno Unito vanno perfezionati tramite l'apposito servizio telematico di HMRC entro 60 giorni dal completion.
Novità dal 6 aprile 2026: Business Asset Disposal Relief al 18%
Una delle modifiche sostanziali entrate formalmente in vigore dal 6 aprile 2026 riguarda il Business Asset Disposal Relief (BADR), l'agevolazione applicabile alla cessione o liquidazione di partecipazioni societarie qualificate. L'aliquota ridotta, che storicamente era al 10% e successivamente al 14%, è salita ufficialmente al 18% fino al plafond di 1 milione di GBP lifetime. Questo adeguamento interessa direttamente quegli investitori che scelgono di strutturare la cessione dell'asset immobiliare vendendo le quote della società veicolo anziché il singolo immobile sottostante.
3. Struttura societaria LTD / SPV nel 2026: vantaggi e nuovi obblighi
Per contrastare l'erosione fiscale tipica delle persone fisiche, la maggior parte dei consulenti consiglia l'adozione di un veicolo societario dedicato: la Special Purpose Vehicle (SPV) costituita sotto forma di Private Limited Company (LTD) di diritto inglese.
La caduta della Section 24 e la deducibilità degli interessi
Il motivo cardine per cui gli investitori utilizzano una LTD risiede nella possibilità di dedurre integralmente gli interessi passivi del mutuo ipotecario dai ricavi lordi da locazione. Per le persone fisiche, infatti, la famigerata Section 24 preclude la deduzione dei costi di finanziamento, concedendo unicamente un credito d'imposta forfettario al 20%, penalizzando duramente i contribuenti con aliquote marginali più elevate. All'interno della LTD, invece, gli utili netti al netto degli interessi sono soggetti alla Corporation Tax ordinaria (dal 19% al 25% a seconda dell'utile complessivo).
Axentra Group offre servizi completi di domiciliazione e gestione societaria per permettere ai locatori internazionali di operare in conformità con gli standard di Companies House e HMRC.
       [Canoni di Locazione Lordi]
                   │
                   ▼
       [Deducibilità Integrale Mutuo]
                   │
                   ▼
         [Utile Netto d'Esercizio]
                   │
                   ▼
      [Corporation Tax (19% - 25%)]
                   │
                   ▼
[Reinvestimento Utili senza Tassazione Immediata]
Le novità operative 2026: Making Tax Digital (MTD) e dividendi
L'anno 2026 segna un passaggio storico dal punto di vista burocratico:
- Making Tax Digital (MTD) for Income Tax: Dal 6 aprile 2026, tutti i locatori individuali (inclusi i non residenti) con entrate lorde da locazione o lavoro autonomo superiori a 50.000 GBP annue sono obbligati a registrare digitalmente le transazioni e a inviare resoconti trimestrali all'HMRC tramite software compatibili, superando il vecchio modello del rendiconto annuale unico.
- Estrazione di utili societari: L'aliquota effettiva sui dividendi distribuiti a livello personale ha registrato un aggravio stimato medio del 2%, motivo per cui la LTD si rivela vincente soprattutto quando i flussi di cassa vengono trattenuti e reinvestiti nella società per acquisire nuovi asset, senza distribuzione personale immediata.
Affidati agli esperti di Axentra Group per strutturare correttamente la tua società estera e verificare la coerenza contabile secondo i nuovi obblighi digitali.
4. Persona fisica vs Società LTD a confronto
Per un investitore italiano che valuta l'acquisto di uno o più asset nel Regno Unito, la scelta del modello di detenzione determina sia l'impatto fiscale immediato sia le modalità di conformità con l'Agenzia delle Entrate italiana.
Tabella comparativa (Regole 2026)
| Parametro fiscale / operativo | Persona Fisica (Non Residente UK) | Società Veicolo (UK LTD / SPV) | | :--- | :--- | :--- | | SDLT all'acquisto (base + surcharges) | Standard + 5% investor + 2% non resident | Standard + 5% corporate/investor (+2% se non UK) | | Deducibilità interessi mutuo | Negata (solo credito d'imposta 20%) | Integrale al 100% dai ricavi | | Tassazione sui canoni di locazione | Income Tax UK (20% basic, 40% higher) | Corporation Tax (19% - 25%) | | Adempimento Making Tax Digital 2026 | Obbligatorio se incassi lordi > £50.000 | Gestito tramite contabilità ordinaria societaria | | Capital Gains su rivendita immobile | 18% - 24% entro 60 giorni | Corporation Tax; BADR al 18% se cessione quote | | Monitoraggio fiscale estero in Italia | Quadro RW + IVIE + Irpef/doppia imposizione | Quadro RW (partecipazione societaria), no IVIE diretta |
5. Coordinamento con il fisco italiano: IVIE, Quadro RW ed esterovestizione
La gestione di un investimento a Londra da parte di un residente fiscale in Italia impone una rigorosa armonizzazione con le norme tributarie italiane:
- Detenzione diretta da persona fisica: L'investitore deve compilare il Quadro RW per il monitoraggio degli asset esteri e assolvere l'IVIE (Imposta sul Valore degli Immobili all'Estero), calcolata all'1,06% sul valore d'acquisto o catastale. L'imposta pagata nel Regno Unito (Income Tax) può essere parzialmente recuperata come credito per imposte pagate all'estero (art. 165 TUIR) per evitare la doppia imposizione, ma le differenze di aliquota marginale Irpef possono comportare conguagli a debito in Italia.
- Detenzione tramite LTD: In questo caso, l'immobile appartiene al soggetto giuridico britannico; il residente italiano detiene quote societarie (da monitorare nel Quadro RW senza assoggettamento a IVIE sull'immobile). Gli utili diventano imponibili in capo al socio italiano soltanto nel momento in cui vengono distribuiti sotto forma di dividendi, soggetti in Italia a ritenuta o imposta sostitutiva del 26%.
- Attenzione all'esterovestizione e CFC: Secondo gli esperti di Axentra Group, è fondamentale evitare che la LTD britannica venga riqualificata come fiscalmente residente in Italia per effetto dell'art. 73 del TUIR (sede dell'amministrazione o oggetto principale). La società deve presentare sostanza economica tangibile nel Regno Unito, una governance locale attiva e una gestione contabile e documentale conforme agli standard inglesi.
Conclusioni e raccomandazioni operative
L'investimento immobiliare a Londra nel 2026 continua a rappresentare un'eccellente opportunità di diversificazione e preservazione del capitale, a patto di superare le logiche improvvisate. L'impatto combinato di una Stamp Duty che incorpora una maggiorazione complessiva del 7% per gli investitori non residenti, l'entrata a regime degli obblighi telematici del Making Tax Digital da aprile 2026 e l'innalzamento dell'aliquota BADR al 18% delineano un contesto in cui la struttura LTD si conferma l'assetto operativo più efficiente per chi intende finanziare l'acquisto con mutuo e capitalizzare i redditi nel tempo.
Pianificare preventivamente la struttura societaria, coordinare gli adempimenti fiscali tra Londra e l'Italia ed evitare rischi di doppia imposizione richiede un'assistenza integrata e multidisciplinare.
Scopri i servizi di Axentra Group o richiedi subito una consulenza gratuita per analizzare il tuo piano d'investimento a Londra con il supporto diretto dei nostri commercialisti internazionali.
Axentra Group
Vuoi investire nel mercato immobiliare UK? Contatta i nostri esperti a Londra
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Immobili all'estero per imprenditori italiani: tassazione, dichiarazione IVIE e strategie
Per gli imprenditori italiani che guardano oltre confine, la gestione del patrimonio immobiliare estero rappresenta oggi una delle sfide fiscali più delicate...
Investire in immobili a Gibilterra: mercato, rendite e vantaggi fiscali per non residenti
Il 2026 rappresenta un anno di svolta per Gibilterra. Con l'entrata in vigore del *Treaty on Gibraltar and the European Union Act 2026*, il territorio ha rid...
Investire in immobili a Gibilterra: mercato, rendite e vantaggi fiscali nel 2026
Guida completa agli investimenti immobiliari a Gibilterra nel 2026: analisi del mercato, nuove regole di residenza e vantaggi fiscali per investitori internazionali.
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp