Immobili in Svizzera 2026: Guida a Lex Koller, IVIE e Tasse Cantonali per Italiani
Analisi 2026 sull'acquisto immobiliare in Svizzera: nuove restrizioni Lex Koller, aliquota IVIE al 1,06%, imposte cantonali e strategie per investitori italiani dopo il referendum demografico.
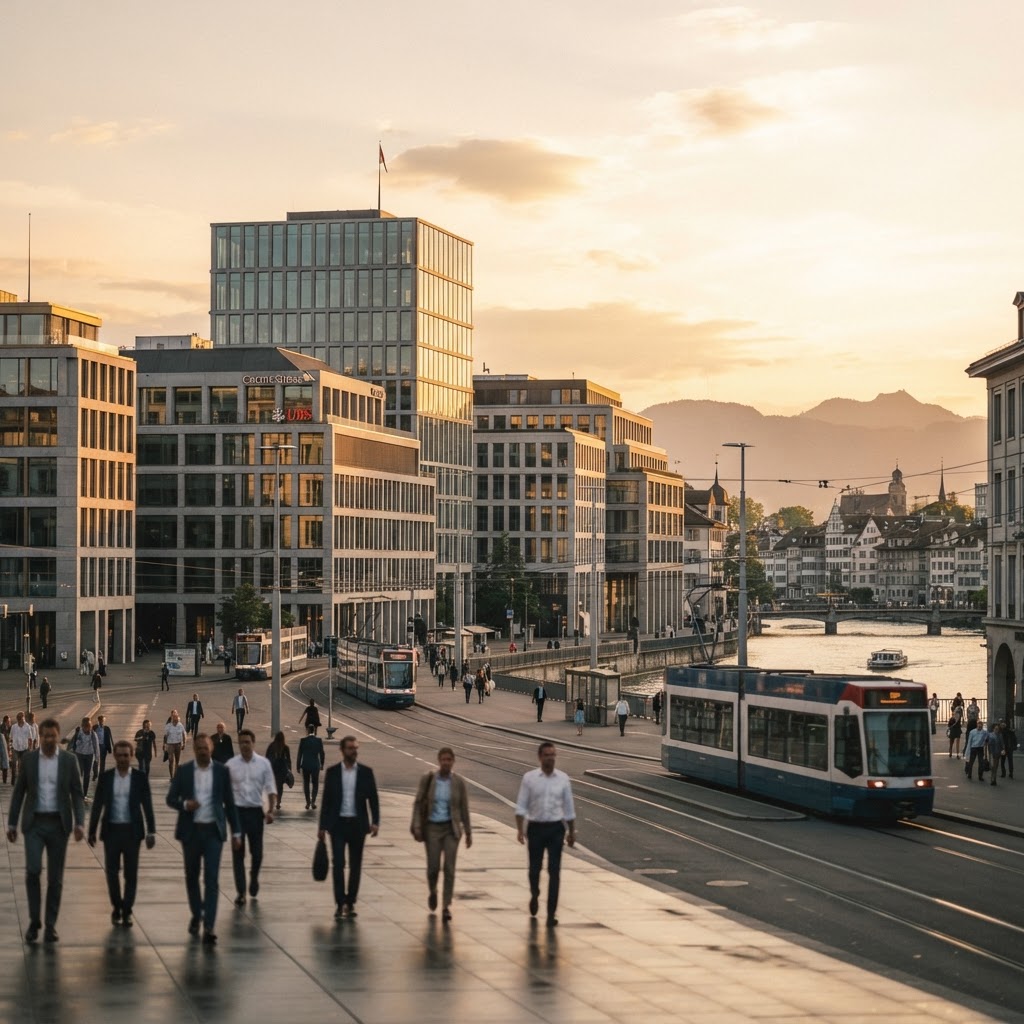
L'attrattività del mercato immobiliare svizzero per gli investitori italiani non accenna a diminuire, pur in un contesto normativo che, nel corso del 2026, si è fatto sensibilmente più stringente. Per l'imprenditore o il professionista italiano, guardare oltre il confine alpino non significa solo cercare un "bene rifugio" in una valuta storicamente forte come il Franco Svizzero (CHF), ma anche confrontarsi con una burocrazia elvetica che sta ridefinendo il concetto di proprietà per i non residenti. La stabilità politica della Confederazione rimane un faro, ma le recenti consultazioni federali e i risultati delle votazioni popolari hanno introdotto variabili che richiedono un'analisi tecnica profonda.
Il 2026 si è aperto con una serie di scossoni legislativi che hanno modificato il panorama degli investimenti immobiliari. Dalla revisione della Lex Koller all'adeguamento delle aliquote IVIE in Italia, il quadro fiscale e legale per chi possiede o intende acquistare una proprietà in Cantoni come il Ticino, i Grigioni o il Vallese è diventato un mosaico complesso. In questo scenario, muoversi senza una bussola fiscale internazionale significa esporsi a rischi di doppia imposizione o a sanzioni per mancato monitoraggio. Secondo gli esperti di Axentra Group, la chiave per un investimento di successo in Svizzera oggi non risiede più solo nella scelta della location, ma nella corretta strutturazione fiscale e giuridica dell'operazione, bilanciando gli obblighi verso l'Agenzia delle Entrate italiana con le rigide norme federali svizzere.
La Nuova Lex Koller 2026: Cosa cambia per gli investitori italiani
Il 15 luglio 2026 si è formalmente conclusa la fase di consultazione per l'inasprimento della Legge Federale sull'acquisto di fondi da parte di persone all'estero, universalmente nota come Lex Koller (LAFE). I risultati di questa consultazione segnano una linea di demarcazione netta rispetto al passato. Il Consiglio Federale ha recepito le preoccupazioni riguardanti il surriscaldamento del mercato e la carenza di alloggi, traducendole in restrizioni che colpiscono in modo differenziato i cittadini stranieri.
Residenti UE vs Cittadini di Paesi Terzi
Per i cittadini italiani, la situazione rimane privilegiata grazie agli accordi bilaterali tra Svizzera e Unione Europea. Gli italiani residenti in Svizzera con un permesso di dimora (permesso B o C) possono acquistare la loro residenza principale senza necessità di autorizzazioni particolari, equiparati ai cittadini svizzeri. Tuttavia, la vera novità del 2026 riguarda i cittadini di paesi terzi (extra-UE/AELS): le nuove norme impongono loro l'obbligo di rivendere la residenza principale entro 24 mesi qualora decidano di lasciare definitivamente la Svizzera. Sebbene questa norma non colpisca direttamente gli italiani, il team di Axentra Group ha individuato un riflesso indiretto: una maggiore pressione sugli alloggi in affitto e una selezione più severa dei profili acquirenti da parte delle banche finanziatrici, che ora valutano con estrema cautela la nazionalità e la stabilità del permesso di soggiorno.
Immobili commerciali e case vacanza
Un cambiamento radicale introdotto nel luglio 2026 riguarda il divieto assoluto per le persone all'estero di acquistare immobili commerciali a scopo di puro investimento locativo (buy-to-let). Se fino al 2025 esistevano margini di manovra per uffici e spazi industriali, oggi la Svizzera chiude le porte agli investitori istituzionali o privati esteri che cercano rendite passive nel settore commerciale, a meno che l'immobile non sia destinato all'esercizio della propria attività economica. Per quanto riguarda le case vacanza, le quote cantonali rimangono il principale ostacolo. Un cittadino italiano non residente può acquistare una casa di villeggiatura solo in zone turistiche designate e previa autorizzazione. I limiti dimensionali per il 2026 sono stati confermati: la superficie netta dell'abitazione non può superare i 200 metri quadrati e il terreno non può eccedere i 1.000 metri quadrati. Il team di Axentra Group assiste imprenditori italiani in tutta la procedura di apertura di posizioni fiscali e nell'ottenimento delle autorizzazioni LAFE necessarie per questi acquisti.
L'impatto del referendum "No a una Svizzera da 10 milioni"
Il 14 giugno 2026 rimarrà una data storica per la democrazia elvetica. La votazione popolare sull'iniziativa per la sostenibilità demografica ("No a una Svizzera da 10 milioni") ha visto la vittoria dei fronti favorevoli a un controllo più rigido dell'immigrazione e dell'espansione urbanistica. Sebbene il testo si concentri sulla crescita della popolazione, l'effetto domino sul mercato immobiliare è stato immediato.
Limitazioni ai fondi immobiliari residenziali
Per contrastare l'aumento dei prezzi nelle aree urbane come Zurigo, Ginevra e Lugano, il governo federale sta implementando nuove disposizioni che limitano l'acquisto di quote di fondi immobiliari residenziali quotati da parte di soggetti residenti all'estero. L'obiettivo è chiaro: riservare lo stock abitativo esistente alla popolazione residente, frenando la speculazione internazionale. Per l'investitore italiano, questo significa che l'acquisto indiretto tramite strumenti finanziari svizzeri sta diventando complesso quanto l'acquisto diretto, richiedendo una due diligence ancora più meticolosa.
Il surriscaldamento nei centri turistici
Nelle aree ad alta densità turistica, come l'Alta Engadina o le sponde del Lago di Lugano, la vittoria del referendum ha accelerato l'applicazione della "Lex Weber", che limita al 20% la quota di abitazioni secondarie in ogni comune. Nel 2026, molti comuni ticinesi e grigionesi hanno già raggiunto o superato questa soglia, rendendo quasi impossibile l'acquisto di nuovi appartamenti come case vacanza. Questo ha generato un aumento dei prezzi dell'usato (già autorizzato come abitazione secondaria), rendendo la Svizzera un mercato estremamente "esclusivo" per gli italiani.
La Tassazione in Italia: IVIE 2026 e Quadro RW
Il possesso di un immobile in Svizzera da parte di un soggetto fiscalmente residente in Italia comporta obblighi dichiarativi e contributivi che non possono essere ignorati. Per il 2026, il quadro normativo italiano è stato consolidato con alcune conferme importanti riguardanti la patrimoniale sugli immobili all'estero.
Aliquota IVIE al 1,06%
L'Imposta sul Valore degli Immobili all'Estero (IVIE) per il 2026 è confermata all'aliquota ordinaria dell'1,06%. La base imponibile per la Svizzera rimane, nella maggior parte dei casi, il costo di acquisto risultante dall'atto notarile, comprensivo degli oneri accessori. È fondamentale ricordare che nel 2026 resta valida la franchigia di 200 euro: se l'imposta calcolata è inferiore a questa soglia, il versamento non è dovuto. Tuttavia, questo non esonera il contribuente dall'obbligo di monitoraggio fiscale.
Obbligo di monitoraggio nel Quadro RW
Anche se l'IVIE non fosse dovuta per effetto della franchigia o di crediti d'imposta, l'immobile svizzero deve essere obbligatoriamente indicato nel Quadro RW della dichiarazione dei redditi (Modello Redditi o 730). La mancata indicazione espone a sanzioni proporzionali al valore dell'immobile, che possono variare dal 3% al 15% dell'ammontare non dichiarato. Con Axentra Navigator puoi confrontare in pochi minuti le opzioni fiscali migliori per gestire il tuo patrimonio immobiliare transfrontaliero in totale conformità.
Rischio Esterovestizione (Art. 73 TUIR)
Molti investitori ipotizzano di acquistare immobili in Svizzera tramite una società di diritto svizzero (AG o GmbH) per evitare l'IVIE o per ragioni di riservatezza. Tuttavia, nel 2026 l'Agenzia delle Entrate ha intensificato i controlli sull'esterovestizione societaria ai sensi dell'Art. 73 del TUIR. Se una società svizzera viene gestita di fatto dall'Italia o ha il suo oggetto principale in Italia, rischia di essere considerata residente fiscalmente nel Bel Paese, con conseguenze devastanti in termini di tasse e sanzioni. Affidati agli esperti di Axentra Group per strutturare correttamente la tua società estera ed evitare contestazioni sulla residenza fiscale.
La Tassazione in Svizzera: La Sostanza Cantonale nel 2026
La Svizzera non prevede un'imposta patrimoniale federale, ma il prelievo sulla "sostanza" (Wealth Tax) è una realtà consolidata a livello cantonale e comunale. Per gli italiani, il Canton Ticino rimane la scelta primaria, ma è anche uno dei cantoni con la pressione fiscale sulla sostanza più rilevante.
Il calcolo nel Canton Ticino
Per il 2026, le aliquote progressive della sostanza in Ticino oscillano tra l'1‰ (uno per mille) e il 3‰ del valore fiscale dell'immobile. Bisogna però considerare il moltiplicatore comunale, che varia da comune a comune (ad esempio, Lugano ha un moltiplicatore diverso da Chiasso o Mendrisio). Complessivamente, l'aliquota massima effettiva nel 2026 si attesta intorno al 2,5‰. Il valore fiscale non coincide quasi mai con il valore di mercato; viene stabilito dall'autorità fiscale cantonale basandosi su criteri di stima che tengono conto della superficie, della vetustà e della posizione dell'immobile.
Credito d'imposta e Doppia Imposizione
Uno degli aspetti più tecnici del 2026 riguarda il meccanismo per evitare la doppia imposizione. Le imposte sulla sostanza pagate in Svizzera sono generalmente detraibili dall'IVIE dovuta in Italia, a condizione che siano imposte di natura patrimoniale. Questo credito d'imposta è fondamentale per non pagare due volte sulla stessa ricchezza. Tuttavia, il calcolo deve essere preciso: non tutte le tasse comunali svizzere sono equiparabili all'IVIE italiana. Axentra Group offre servizi completi di domiciliazione e gestione societaria e consulenza fiscale per ottimizzare questo incrocio tra i due sistemi tributari.
Il Valore Locativo (Eigenmietwert)
Un elemento che spesso sorprende gli acquirenti italiani è il cosiddetto "valore locativo". In Svizzera, se il proprietario abita l'immobile o lo tiene a propria disposizione, deve dichiarare come reddito imponibile una cifra corrispondente al canone di affitto che potrebbe teoricamente percepire. Sebbene vi siano dibattiti politici per la sua abolizione, nel 2026 il valore locativo è ancora in vigore e concorre a formare il reddito imponibile svizzero del proprietario, influenzando le imposte cantonali e federali.
Tabella Comparativa: Fiscalità Immobiliare 2026 (Italia vs Svizzera)
| Parametro | Italia (per immobile in CH) | Svizzera (Canton Ticino) | | :--- | :--- | :--- | | Imposta Patrimoniale | IVIE: 1,06% del valore d'acquisto | Imposta sulla Sostanza: 0,1% - 0,3% | | Imposta sul Reddito | IRPEF (se locato, con credito d'imposta) | Imposta sul reddito (anche se non locato: Valore Locativo) | | Monitoraggio | Quadro RW (Obbligatorio) | Dichiarazione cantonale svizzera | | Restrizioni Acquisto | Nessuna | Lex Koller e Lex Weber (quote e permessi) | | Esenzioni/Franchigie | € 200 (soglia di versamento IVIE) | Deduzioni per debiti ipotecari |
Strategie di Investimento e Conclusioni
Investire in immobili in Svizzera nel 2026 richiede una visione che superi il semplice confine geografico. La stabilità del Franco Svizzero continua a proteggere il capitale dall'inflazione dell'area Euro, ma le barriere all'entrata poste dalla Lex Koller e il costo del mantenimento fiscale rendono necessaria una pianificazione rigorosa.
Per un imprenditore italiano, il 2026 offre opportunità interessanti soprattutto nel segmento delle ristrutturazioni energetiche, dove la Svizzera ha introdotto nuovi incentivi fiscali cantonali. Tuttavia, è imperativo gestire correttamente il rapporto con il fisco italiano. Il Quadro RW non è più un semplice adempimento, ma un radar costantemente acceso sulle attività estere. La scelta tra possesso diretto o tramite veicolo societario deve essere ponderata non solo in base all'imposta immediata, ma considerando il passaggio generazionale, la protezione del patrimonio e la conformità alle norme sull'esterovestizione.
In conclusione, l'immobiliare svizzero rimane una delle asset class più solide al mondo, a patto di accettare le nuove regole del gioco introdotte nel 2026. La Svizzera non è più solo un paradiso di riservatezza, ma una giurisdizione trasparente che premia chi opera con professionalità e rispetto delle normative internazionali. Navigare tra le quote della Lex Koller, il valore locativo ticinese e l'aliquota IVIE al 1,06% richiede una competenza multidisciplinare che unisca la conoscenza del diritto svizzero a quella del TUIR italiano.
Scopri i servizi di Axentra Group o richiedi subito una consulenza gratuita per strutturare il tuo prossimo acquisto immobiliare in Svizzera in totale sicurezza e conformità fiscale.
Axentra Group
Facilitiamo il tuo investimento immobiliare in Svizzera - contattaci
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Immobili all'estero per imprenditori italiani: tassazione, dichiarazione IVIE e strategie
Per gli imprenditori italiani che guardano oltre confine, la gestione del patrimonio immobiliare estero rappresenta oggi una delle sfide fiscali più delicate...
Investire in immobili a Gibilterra: mercato, rendite e vantaggi fiscali per non residenti
Il 2026 rappresenta un anno di svolta per Gibilterra. Con l'entrata in vigore del *Treaty on Gibraltar and the European Union Act 2026*, il territorio ha rid...
Investire in immobili a Gibilterra: mercato, rendite e vantaggi fiscali nel 2026
Guida completa agli investimenti immobiliari a Gibilterra nel 2026: analisi del mercato, nuove regole di residenza e vantaggi fiscali per investitori internazionali.
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp