Singapore 2026: Corporate Tax al 17% e Holding Asiatiche. Guida per Imprenditori.
Singapore si conferma hub leader in Asia nel 2026 grazie alla tassazione territoriale, nuovi rebate fiscali e incentivi per l'IA. Analisi completa per holding e società operative.
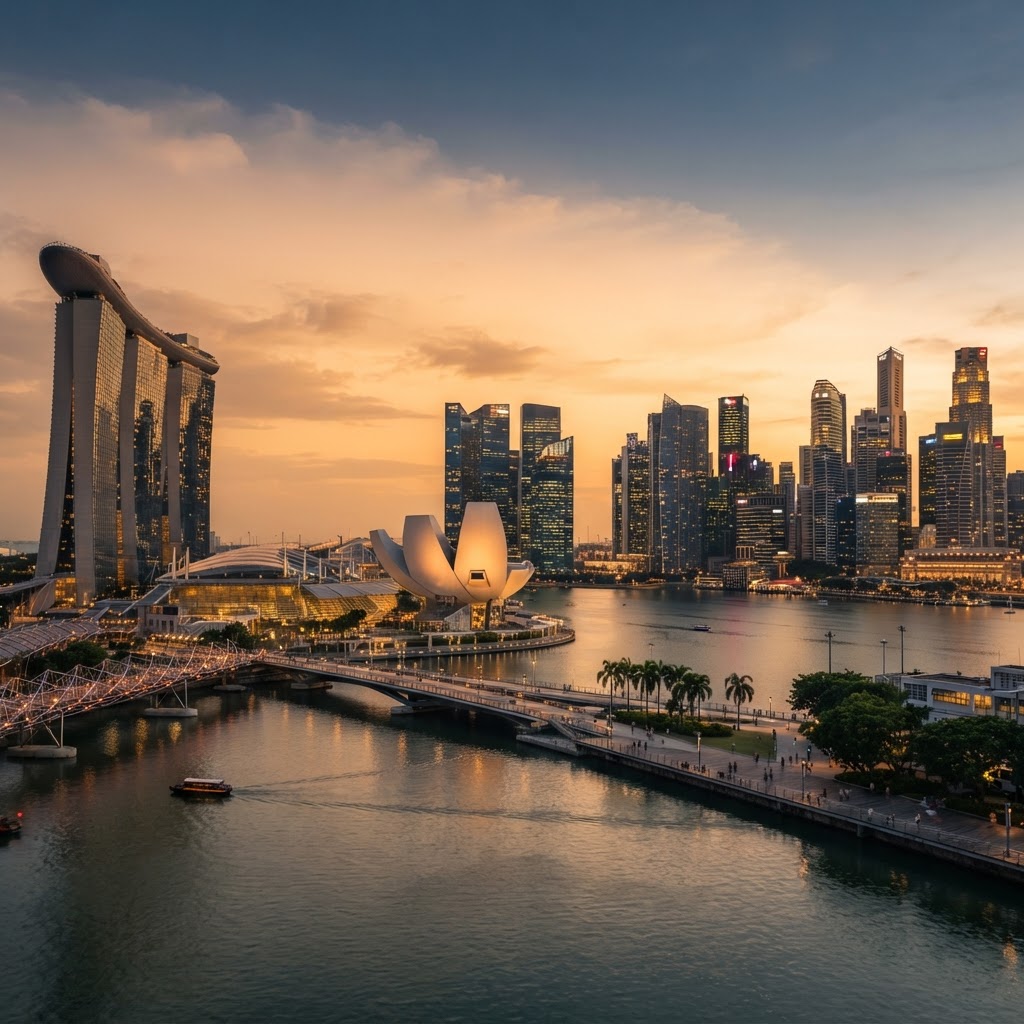
Oggi, 9 agosto 2026, mentre Singapore celebra il suo National Day, la città-stato non festeggia solo la sua indipendenza, ma consolida il suo ruolo di "cassaforte" e centro nevralgico per il business globale. In un panorama internazionale sempre più complesso, segnato dall'implementazione delle direttive OCSE sulla tassazione minima globale, Singapore è riuscita a mantenere intatta la sua attrattività. Per gli imprenditori italiani che guardano ai mercati del Sud-est asiatico, comprendere l'evoluzione del sistema fiscale di Singapore nel 2026 è fondamentale per una pianificazione strategica di successo.
Il team di Axentra Group, con la sua presenza radicata a Londra, Gibilterra, Spagna e Dubai, osserva da vicino come le giurisdizioni a bassa fiscalità si stiano adattando ai nuovi standard. Singapore, in questo senso, rappresenta un caso di studio d'eccellenza: un equilibrio perfetto tra conformità internazionale (BEPS 2.0) e vantaggi competitivi per le imprese residenti.
Il Sistema Fiscale di Singapore nel 2026: Oltre l'Aliquota Nominale
Nonostante le pressioni globali, l'aliquota della Corporate Income Tax (CIT) a Singapore rimane fissata al 17%. Si tratta di una flat tax che si applica sia alle società locali che alle filiali di società estere. Tuttavia, fermarsi a questo dato sarebbe riduttivo. Il sistema di Singapore è progettato per premiare la sostanza economica e l'innovazione, portando l'aliquota effettiva per molte PMI e holding ben al di sotto della soglia nominale.
Le novità del Budget 2026: Rebate e Cash Grant
Per l'Anno di Accertamento (Year of Assessment - YA) 2026, il governo ha introdotto misure di sostegno significative per contrastare l'aumento dei costi operativi. Secondo le analisi condotte dai nostri esperti, le aziende riceveranno un rimborso fiscale (CIT Rebate) del 40%, con un tetto massimo di 30.000 SGD.
Rispetto al 2025, dove il rebate era del 50% con un tetto di 40.000 SGD, notiamo una leggera riduzione che segnala una fase di stabilizzazione post-inflattiva, pur mantenendo un supporto robusto. Inoltre, le aziende attive che hanno impiegato almeno un dipendente locale nel corso del 2025 riceveranno un contributo in contanti (Cash Grant) minimo di 1.500 SGD, erogato automaticamente a partire dal secondo trimestre del 2026.
Esenzioni per le nuove imprese (SUTE)
Resta fondamentale il regime di esenzione per le start-up (SUTE). Per i primi tre anni di accertamento, le società qualificate godono di un'esenzione del 75% sui primi 100.000 SGD di reddito imponibile e del 50% sui successivi 100.000 SGD. Questo significa che, nel 2026, una nuova società con profitti fino a 200.000 SGD paga una frazione minima del 17% teorico. Il team di Axentra Group assiste imprenditori italiani in tutta la procedura di apertura, garantendo che ogni requisito per accedere a queste esenzioni sia soddisfatto sin dal primo giorno.
Tassazione Territoriale: Il Cuore Pulsante delle Holding
Il vero motivo per cui Singapore rimane il punto di riferimento per le holding asiatiche è il suo sistema di tassazione territoriale. A differenza dell'Italia, che adotta il principio della World Wide Taxation (tassando i residenti sui redditi prodotti ovunque nel mondo), Singapore tassa solo il reddito prodotto nel Paese o il reddito di fonte estera che viene "rimesso" (remitted) a Singapore.
Esenzione sui dividendi e Capital Gain
Per una holding, Singapore offre tre pilastri di efficienza ineguagliabili nel 2026:
- Zero Capital Gain Tax: I profitti derivanti dalla vendita di partecipazioni societarie o asset non sono tassati, a patto che non siano considerati proventi da attività di trading ricorrente.
- Zero Withholding Tax sui dividendi: Singapore non applica ritenute alla fonte sui dividendi distribuiti ai soci, siano essi residenti o non residenti.
- Sistema One-Tier: Una volta che la società ha pagato la sua imposta sul reddito (al netto di rebate e incentivi), i dividendi distribuiti sono considerati "tax-exempt" nelle mani degli azionisti.
Il team di Axentra Group ha individuato che questa struttura è particolarmente vantaggiosa per le holding che controllano sussidiarie in Vietnam, Indonesia o Thailandia, permettendo di centralizzare i flussi di cassa senza subire doppie o triple imposizioni a cascata.
BEPS 2.0 e la Multinational Enterprise Top-up Tax (MTT)
Il 2026 segna una svolta storica per i grandi gruppi. A maggio 2026 è iniziato ufficialmente il regime di registrazione per la Multinational Enterprise Top-up Tax (MTT) e la Domestic Top-up Tax (DTT). Queste misure sono la risposta di Singapore al Pilastro 2 dell'OCSE.
Chi è coinvolto?
Queste regole si applicano esclusivamente ai gruppi multinazionali con ricavi consolidati annui pari o superiori a 750 milioni di euro. Per questi giganti, Singapore garantisce ora un'aliquota fiscale minima effettiva del 15%. Per la stragrande maggioranza delle PMI e delle holding di medie dimensioni gestite da imprenditori italiani, nulla cambia: l'aliquota del 17% (con relativi rebate) rimane il parametro di riferimento. Tuttavia, è essenziale monitorare la conformità per evitare che la holding venga involontariamente attratta in regimi più onerosi. Con Axentra Navigator puoi confrontare in pochi minuti le opzioni fiscali migliori e verificare se la tua struttura rientra nei parametri BEPS.
Incentivi 2026: Intelligenza Artificiale e Internazionalizzazione
Singapore non è solo un paradiso fiscale "passivo", ma un ecosistema che incentiva attivamente la crescita. Il Budget 2026 ha introdotto novità rilevanti sotto il profilo tecnologico e operativo.
Enterprise Innovation Scheme (EIS) e Super-deduzioni per l'IA
Le imprese residenti possono ora beneficiare di una deduzione fiscale del 400% sulle spese relative all'adozione di soluzioni di Intelligenza Artificiale, fino a un tetto di 50.000 SGD. Questo incentivo, parte dell'estensione dell'EIS per il biennio 2027-2028 ma con effetti già sulla pianificazione del 2026, mira a trasformare Singapore nel polo tecnologico più avanzato dell'Asia.
Costi del lavoro e MRA Grant
Dal 1° luglio 2026, il Local Qualifying Salary (LQS) per i lavoratori locali è salito a 1.800 SGD mensili (dai 1.600 del 2025). Questo aumento riflette la volontà del governo di elevare la qualità del lavoro locale. Parallelamente, per compensare l'aumento dei costi, sono stati potenziati i contributi per l'espansione estera (MRA Grant), che ora coprono fino al 70% delle spese per le PMI che utilizzano Singapore come base per aggredire nuovi mercati.
Singapore vs Italia: Un Confronto Necessario
Per un imprenditore italiano, il confronto tra i due sistemi è impietoso, non solo per le aliquote, ma per la certezza del diritto e la semplicità burocratica. Mentre in Italia la pressione fiscale complessiva (IRES + IRAP) supera spesso il 27,9%, a Singapore l'aliquota effettiva per una società media si attesta tra l'8% e il 12% grazie ai vari incentivi.
| Caratteristica | Singapore (2026) | Italia (2026) | | :--- | :--- | :--- | | Aliquota Corporate Standard | 17% (Flat) | 24% (IRES) + 3,9% (IRAP) | | Tassazione Dividendi in uscita | 0% (No Withholding Tax) | 26% (Ritenuta a titolo d'imposta) | | Capital Gain Tax | 0% (Generalmente esente) | 26% (o PEX al 1,2% se requisiti) | | Tassazione Redditi Esteri | Territoriale (Esenzione se non rimessi) | Worldwide (Tassati ovunque prodotti) | | Incentivi Innovazione | 400% deduzione IA (fino a 50k SGD) | Credito d'imposta R&S (variabile/complesso) | | Rebate Fiscale 2026 | 40% (fino a 30.000 SGD) | Assente |
I nostri consulenti nei uffici di Londra, Gibilterra, Spagna e Dubai sono disponibili per una prima analisi gratuita per valutare come integrare una holding a Singapore in una struttura societaria internazionale che rispetti le normative anti-elusione italiane (CFC rules).
Requisiti di Sostanza e Gestione Societaria
Aprire una società a Singapore nel 2026 richiede attenzione alla "substance". Non è più sufficiente una "scatola vuota". Per godere dei benefici dei trattati contro le doppie imposizioni e della tassazione territoriale, è necessario dimostrare che la società è gestita e controllata da Singapore.
I requisiti minimi includono:
- Almeno un direttore residente a Singapore (cittadino, PR o titolare di EntrePass/EP).
- Una sede legale fisica (non solo una casella postale).
- Un segretario aziendale qualificato nominato entro 6 mesi.
- Tenuta della contabilità secondo gli standard SFRS (Singapore Financial Reporting Standards).
L'aumento del salario minimo qualificante (LQS) a 1.800 SGD influisce anche sulla quota di lavoratori stranieri che un'azienda può assumere, rendendo ancora più importante una pianificazione accurata delle risorse umane.
Conclusione
Singapore nel 2026 si conferma non solo come un porto sicuro, ma come un acceleratore di business senza eguali in Asia. La combinazione di una tassazione territoriale granitica, un'aliquota del 17% mitigata da rebate generosi (40% per il 2026) e un ecosistema che finanzia l'intelligenza artificiale e l'internazionalizzazione, la rende la scelta naturale per ogni holding che aspiri a una crescita globale.
Tuttavia, la crescente complessità normativa legata a BEPS 2.0 e i nuovi requisiti sul lavoro locale impongono una gestione professionale e costante. Navigare queste acque richiede partner esperti che conoscano sia le dinamiche locali che le necessità dei gruppi internazionali.
Scopri i servizi di Axentra Group o richiedi subito una consulenza gratuita per strutturare la tua presenza a Singapore e trasformare la fiscalità da costo a vantaggio competitivo.
Axentra Group
Richiedi una consulenza per esplorare strutture internazionali con Axentra Group
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Microimpresa in Romania al 1-3%: regime agevolato per chi vuole una struttura societaria a
Il panorama della fiscalità europea nel 2026 vede la Romania confermarsi come una delle giurisdizioni più dinamiche per gli imprenditori che cercano efficien...
Irlanda: corporate tax al 12.5% per PMI, BEPS e aggiornamenti 2025 per le aziende internaz
L’Irlanda si conferma anche nel 2026 una delle giurisdizioni più attrattive per le imprese internazionali, mantenendo saldo il suo pilastro fondamentale: l’a...
Ungheria: aliquota corporate tax al 9%, la più bassa dell'UE - vantaggi e requisiti per ap
L’Ungheria si conferma, anche per l’anno fiscale 2026, la meta prediletta dagli imprenditori europei che cercano un equilibrio ottimale tra efficienza operat...
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp