Singapore Corporate Tax 2026: perché rimane l'hub d'eccellenza per le holding in Asia
Analisi della fiscalità a Singapore nel 2026: dal regime Pillar Two alle nuove regole sulla sostanza economica (Section 10L) e i vantaggi per i Family Office. Guida per investitori italiani.
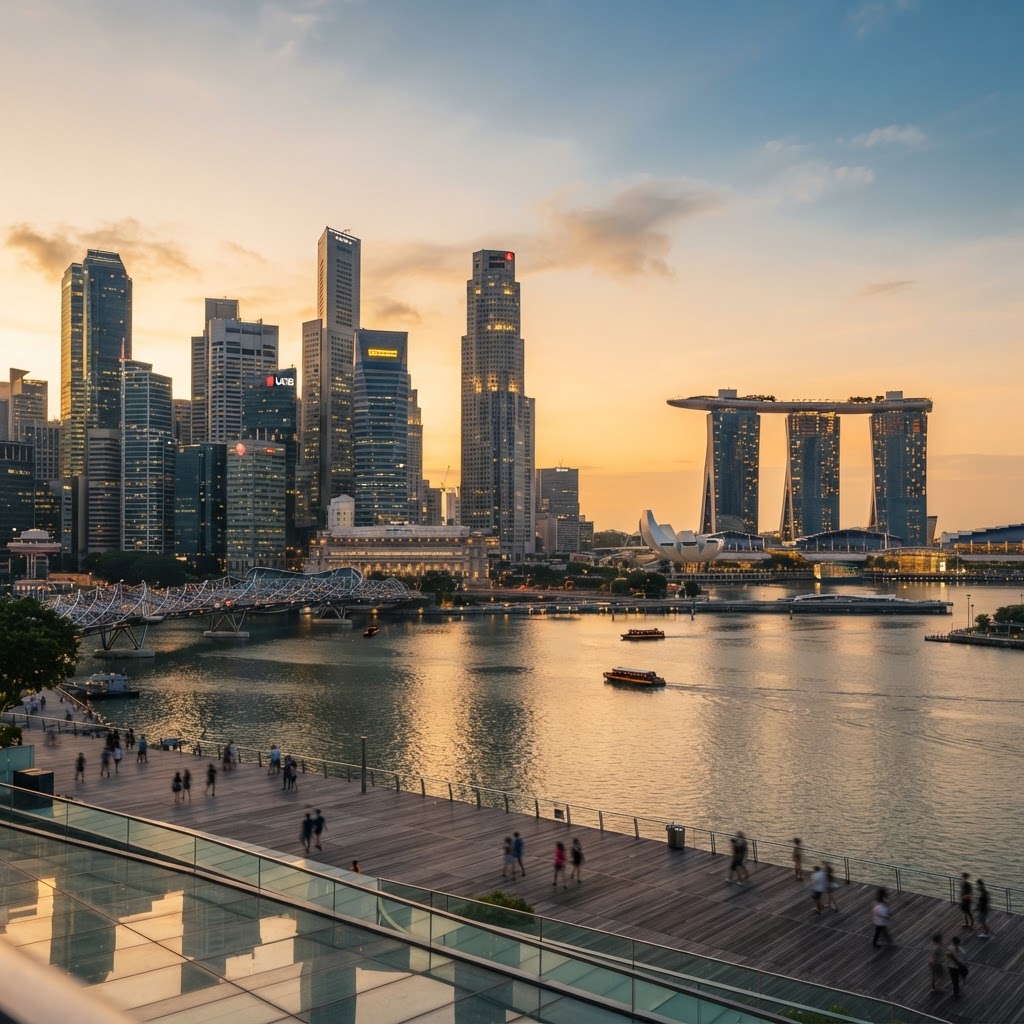
Nel panorama geopolitico ed economico del 2026, Singapore continua a consolidare il suo ruolo di "Porta dell'Asia" per gli investitori globali e, in particolare, per le imprese italiane che mirano all'espansione nel Sud-Est asiatico. Nonostante le pressioni derivanti dalla riforma fiscale globale promossa dall'OCSE, la città-stato ha saputo adattare il proprio framework legislativo mantenendo una competitività senza pari.
Oggi, 26 luglio 2026, il team di Axentra Group analizza lo stato dell’arte della fiscalità singaporiana, evidenziando come il mix tra un'aliquota nominale al 17%, il principio di tassazione territoriale e le recenti novità normative del primo semestre 2026 rendano Singapore una scelta strategica superiore rispetto alle giurisdizioni europee, inclusa l'Italia. In questo contesto, affidati agli esperti di Axentra Group per strutturare correttamente la tua società estera e navigare con sicurezza tra i nuovi obblighi di sostanza economica.
1. La Corporate Income Tax (CIT) nel 2026: tra stabilità e incentivi mirati
L'aliquota dell'imposta sul reddito delle società a Singapore rimane fissata al 17%. Tuttavia, questo dato nominale non racconta tutta la verità sulla convenienza del sistema. A differenza del sistema italiano, dove l'IRES al 24% viene spesso appesantita dall'IRAP e da una base imponibile rigida, Singapore opera attraverso un sistema di esenzioni parziali e rimborsi che riducono drasticamente il carico fiscale effettivo per le PMI e le holding di medie dimensioni.
Il CIT Rebate del 40% per l'anno di accertamento (YA) 2026
Una delle notizie più rilevanti confermata dal Singapore Budget il 30 giugno 2026 riguarda il Corporate Income Tax (CIT) Rebate. Per l'anno di accertamento 2026, il governo ha confermato un rimborso fiscale del 40% sull'imposta societaria dovuta, con un tetto massimo di 30.000 SGD (circa 20.500 euro) per azienda.
Questa misura, introdotta per contrastare le spinte inflazionistiche e supportare la transizione digitale, permette alle società residenti di abbattere ulteriormente l'aliquota effettiva. Secondo gli esperti di Axentra Group, per una società con un utile imponibile di 100.000 SGD, il carico fiscale reale dopo le esenzioni standard e il rebate del 2026 può scendere ben al di sotto del 10%.
2. L'implementazione del Pillar Two: Singapore entra nell'era della "Global Minimum Tax"
Il 3 giugno 2026 ha segnato una data storica per la trasparenza fiscale di Singapore con l'apertura del portale ufficiale di registrazione per i gruppi multinazionali (MNE) in linea con il Multinational Enterprise (Minimum Tax) Act 2024.
Domestic Top-up Tax (DTT) e Income Inclusion Rule (IIR)
Singapore ha ufficialmente attivato due meccanismi chiave:
- Domestic Top-up Tax (DTT): Garantisce che le multinazionali con ricavi superiori a 750 milioni di euro pagino un'aliquota minima effettiva del 15% sui profitti generati a Singapore.
- Income Inclusion Rule (IIR): Si applica alle società madri di Singapore su profitti generati in giurisdizioni a bassa tassazione.
Nota bene: Per la stragrande maggioranza degli imprenditori italiani che operano con holding o trading company con fatturati inferiori ai 750 milioni di euro, l'aliquota standard del 17% (e le relative esenzioni) rimane l'unico punto di riferimento. L'introduzione del Pillar Two non ha scalfito l'attrattività per le medie imprese, ma ha anzi rimosso Singapore dalle "black list" internazionali, confermandola come giurisdizione "white-listed" e pienamente compliant.
3. Territorialità e la "Section 10L": la nuova frontiera della sostanza economica
Il principio cardine di Singapore è sempre stato il sistema di tassazione territoriale: vengono tassati solo i redditi prodotti o derivati a Singapore, o i redditi esteri ricevuti nel Paese. Tuttavia, dal 1° luglio 2026, l'IRAS (Inland Revenue Authority of Singapore) ha pubblicato nuovi chiarimenti sulla Section 10L.
Cos'è la Section 10L e perché interessa le holding
Questa norma regola la tassazione dei proventi derivanti dalla vendita di asset esteri (capital gain esteri). Mentre in passato Singapore non tassava le plusvalenze in quanto considerate di natura capitale, la Section 10L stabilisce che tali proventi, se ricevuti a Singapore, possono essere tassati al 17% a meno che la holding non dimostri un'adeguata sostanza economica.
Il team di Axentra Group ha individuato i criteri fondamentali per soddisfare i requisiti di sostanza nel 2026:
- Gestione attiva: Le decisioni strategiche devono essere prese a Singapore (verbali dei consigli di amministrazione locali).
- Personale qualificato: Presenza di dipendenti con competenze adeguate alle attività della holding.
- Spese operative: Un volume di spese locali congruo con l'attività svolta.
Per una valutazione su misura su come strutturare la tua holding per evitare la tassazione dei capital gain, richiedi una consulenza gratuita con i nostri specialisti.
4. Evoluzione dei Single Family Office (SFO): il nuovo regime "Class Exemption"
Dal 15 giugno 2026, l'autorità monetaria di Singapore (MAS) ha semplificato l'accesso alle esenzioni fiscali per i Family Office, sostituendo il lungo processo di approvazione singola con un quadro di "Class Exemption".
Nuovi parametri per le esenzioni 13O e 13U
Per beneficiare dell'esenzione totale sulle rendite finanziarie, i parametri di sostanza sono diventati più rigorosi nel 2026:
- Schema 13O: Richiesti ora 20 milioni di SGD di Asset Under Management (AUM).
- Schema 13U: Richiesti 50 milioni di SGD di AUM.
- Investimenti Locali: Entrambi i regimi obbligano ora a mantenere almeno il 10% degli asset in investimenti diretti nell'economia di Singapore (es. azioni quotate al SGX, startup locali o bond governativi).
Questo cambiamento riflette la volontà di Singapore di non essere solo un deposito di capitali, ma un centro di investimento attivo. Rispetto all'Italia, dove la gestione dei grandi patrimoni familiari è spesso soggetta a incertezze normative e patrimoniali latenti, Singapore offre un porto sicuro e legislativamente cristallino.
5. Attrazione dei Talenti: Il nuovo visto AI e le soglie salariali 2026
Non esiste fiscalità vantaggiosa senza la possibilità di trasferire il management. Il 6 luglio 2026, il Ministero del Lavoro (MOM) ha lanciato una nuova estensione del prestigioso visto ONE Pass (Overseas Networks & Expertise), dedicata specificamente ai talenti nel settore dell'Intelligenza Artificiale e del Tech.
Per quanto riguarda i visti di lavoro standard (Employment Pass - EP), nel 2026 le soglie minime di stipendio mensile sono le seguenti:
- Settore Generale: 5.600 SGD.
- Settore Finanziario: 6.200 SGD.
È importante notare che queste soglie sono destinate ad aumentare a 6.000 SGD nel 2027, rendendo il 2026 l'anno ideale per avviare le pratiche di trasferimento di personale chiave dall'Italia. Con Axentra Navigator puoi confrontare in pochi minuti le opzioni fiscali e di visto migliori per il tuo profilo.
Tabella Comparativa 2026: Singapore vs Italia
| Caratteristica | Singapore (YA 2026) | Italia (2026) | | :--- | :--- | :--- | | Aliquota Corporate Standard | 17% | 24% (IRES) | | Imposte Locali sui Redditi | Assenti | ~3,9% (IRAP) | | Tassazione Dividendi in uscita | 0% (Sistema One-Tier) | 26% (Ritenuta a titolo d'imposta) | | Tassazione Capital Gain | 0% (se sussiste sostanza economica) | 26% (soggetta a PEX) | | Incentivi 2026 | Rebate 40% (max 30k SGD) | Crediti d'imposta variabili (ZES, R&S) | | Sistema di Tassazione | Territoriale (con Section 10L) | Mondiale (World Wide Taxation) |
Conclusione: Perché scegliere Singapore oggi?
Singapore nel 2026 non è più una "scorciatoia fiscale", ma una scelta di alta ingegneria societaria. La stabilità del dollaro di Singapore, l'efficienza della pubblica amministrazione (completamente digitalizzata tramite il portale IRAS) e la rete di oltre 90 trattati contro le doppie imposizioni la rendono il partner ideale per l'imprenditore italiano globale.
La vera sfida del 2026 risiede nella gestione della sostanza economica. Non è più sufficiente avere una "scatola" a Singapore; occorre dimostrare che la società è viva, operante e integrata nel tessuto economico locale. Le novità sulla Section 10L e i nuovi requisiti per i Family Office indicano chiaramente che il governo premia chi investe realmente nel Paese.
Rispetto alla complessità burocratica italiana, dove le riforme fiscali si susseguono spesso con effetti retroattivi e incertezze interpretative, Singapore offre un ambiente dove le regole del gioco sono chiare, comunicate con anni di anticipo e finalizzate alla crescita del business.
Che tu stia pianificando di aprire una holding di partecipazione per i tuoi asset asiatici, o che tu voglia trasferire la tua residenza fiscale per gestire il patrimonio di famiglia attraverso un Single Family Office, il supporto di consulenti esperti è fondamentale per evitare errori sanzionabili sia a Singapore che in Italia (in particolare per le normative CFC e di esterovestizione).
Scopri i servizi di Axentra Group o richiedi subito una consulenza gratuita per trasformare la tua visione internazionale in una struttura solida, legale e fiscalmente efficiente.
Axentra Group
Richiedi una consulenza per esplorare strutture internazionali con Axentra Group
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Corporate Tax agli EAU al 9%: come funziona, chi è esente e confronto con l'Italia nel 202
Il panorama fiscale degli Emirati Arabi Uniti (EAU) nel 2026 ha raggiunto una fase di piena maturità operativa. Per gli imprenditori italiani che guardano al...
Società a Gibilterra: Category 2 status, tassazione agevolata e vantaggi per holding inter
Il panorama della fiscalità internazionale nel 2026 vede Gibilterra consolidarsi come una delle giurisdizioni più strategiche e trasparenti per le holding e ...
Ungheria: aliquota corporate tax al 9%, la più bassa dell'UE - vantaggi e requisiti per ap
L'Ungheria si conferma nel 2026 come una delle giurisdizioni più attrattive per gli imprenditori europei che cercano efficienza fiscale e una struttura socie...
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp