Romania 2026: Guida al Regime Microimprese con Tassazione agevolata 1-3%
Scopri come ottimizzare il carico fiscale in UE con la microimpresa rumena. Analisi dei requisiti 2026, aliquote al 1-3% e vantaggi competitivi per imprenditori internazionali.
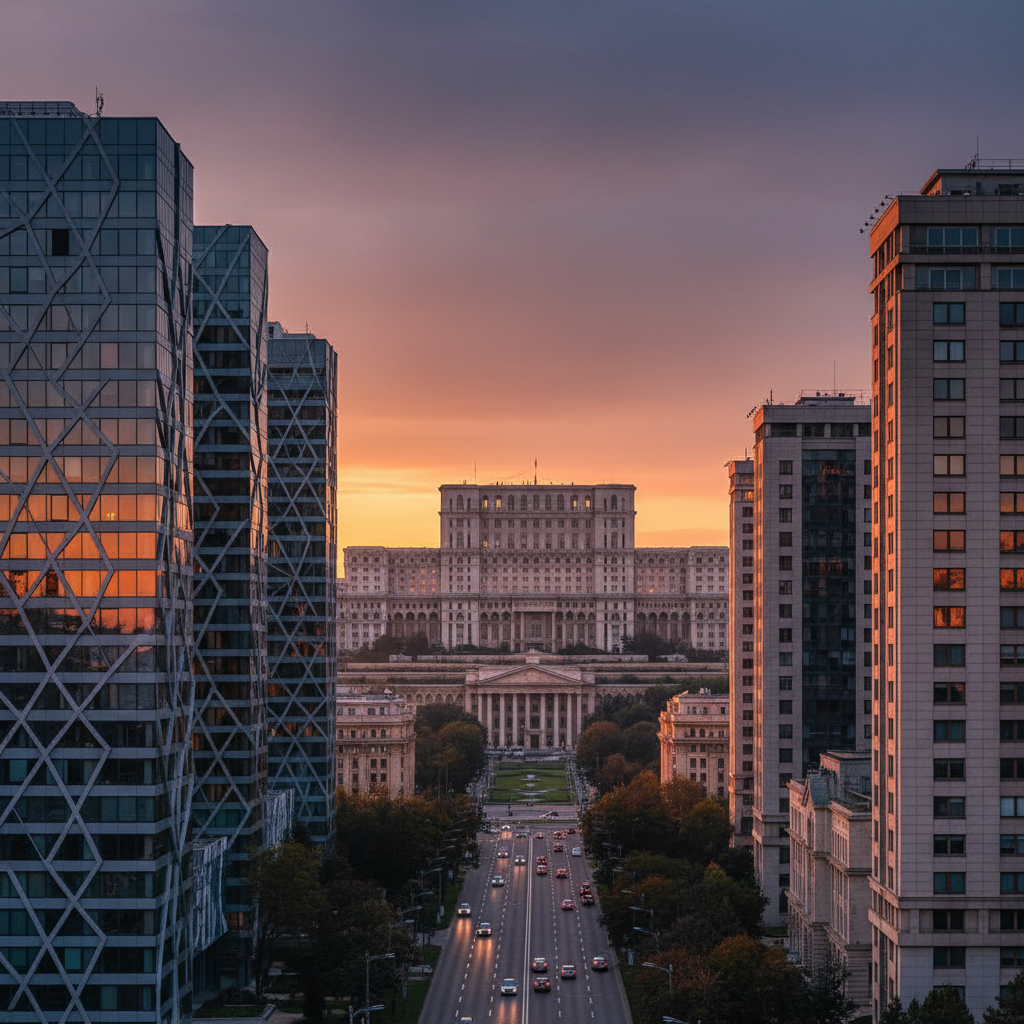
Microimpresa in Romania al 1-3%: regime agevolato per chi vuole una struttura societaria a bassa tassazione in UE
Il contesto imprenditoriale europeo sta vivendo una fase di profonda trasformazione normativa, e la ricerca di un hub societario che unisca compliance comunitaria, certezza del diritto e un'imposizione fiscale leggera è diventata la priorità assoluta per molti business digitali, di consulenza e di e-commerce. Tra le innumerevoli giurisdizioni sul tavolo, la Romania continua a mantenere un ruolo di assoluto dominio grazie al suo celebre regime delle microimprese.
Tuttavia, il panorama legislativo locale si è appena aggiornato. Sotto la pressione delle normative comunitarie e con l'obiettivo di ridurre il deficit nazionale, il Governo di Bucarest ha introdotto profonde modifiche entrate in vigore il 1° gennaio 2025. Per l'imprenditore o il professionista italiano che desidera internazionalizzare, conoscere i dettagli attuali e le nuove soglie è fondamentale per non incappare in pesanti errori di pianificazione fiscale.
Il contesto fiscale 2025: l'evoluzione del regime rumeno
L'anno 2025 ha segnato uno spartiacque per la fiscalità delle aziende in Romania. Tramite l'applicazione dell'Ordinanza di Emergenza (OUG) n. 156/2024, le regole per beneficiare della tassazione agevolata sono state rese più stringenti, pur mantenendo intatto l'enorme vantaggio competitivo per chi rientra nei nuovi parametri.
Le principali novità reali attive dal 1° gennaio 2025 sono:
- Riduzione della soglia di fatturato: Il limite massimo per qualificare una SRL (Societate cu Răspundere Limitată) come microimpresa è stato drasticamente dimezzato, passando da 500.000 euro a 250.000 euro annui. Le proiezioni governative indicano, inoltre, una probabile ulteriore riduzione a 100.000 euro a partire dal 2026. Se i ricavi superano i 250.000 euro, l'azienda passa in automatico al regime standard delle imposte sulle società, che si attesta al 16% sull'utile (un'aliquota comunque tra le più basse d'Europa).
- Aumento della tassa sui dividendi: L'imposta applicata alla distribuzione degli utili ai soci è salita dall'8% al 10%.
- Digitalizzazione e Compliance: Il 2025 segna l'adozione su larga scala del sistema RO e-Factura (la fatturazione elettronica obbligatoria per il B2B e B2C interno) e l'estensione dell'obbligo di dichiarazione SAF-T (D406), rendendo il sistema fiscale rumeno estremamente monitorato e moderno, smarcandolo definitivamente dalla reputazione di "zona grigia" dell'Est Europa.
Aliquote e requisiti reali per la Microimpresa nel 2025
Nonostante le restrizioni, il sistema fiscale per le piccole e medie imprese in Romania rimane imbattibile per la sua semplicità. Il regime impositivo non colpisce l'utile netto (ricavi meno costi), bensì si applica direttamente sull'ammontare lordo del fatturato incassato.
Attualmente, le microimprese sono soggette a due diversi scaglioni:
- Aliquota all'1%: Applicabile alla stragrande maggioranza delle attività commerciali, consulenziali, e-commerce, marketing e trading internazionale.
- Aliquota al 3%: Riservata a specifiche categorie, identificate tramite determinati codici CAEN (l'equivalente dei codici ATECO italiani). Rientrano in questo scaglione le attività del comparto IT, come lo sviluppo di software (codice 6210) e la fornitura di servizi informatici complessi (6290), oltre ai settori dell'accoglienza e della ristorazione (HoReCa, come il codice 5611).
I vincoli di accesso: dipendenti e quote societarie
Per accedere e mantenere queste aliquote agevolate, il legislatore rumeno ha imposto requisiti precisi:
- Obbligo del dipendente: È strettamente necessario assumere almeno un dipendente a tempo pieno, garantendogli il salario minimo nazionale (oppure avere due dipendenti part-time). La mancata assunzione entro 30 giorni dalla costituzione della società comporta la decadenza immediata dell'agevolazione e il passaggio all'aliquota ordinaria del 16% sugli utili.
- Struttura privata: Il capitale deve essere interamente posseduto da entità private (nessuna partecipazione statale).
- Partecipazioni limitate: Un singolo azionista che detiene più del 25% delle quote di capitale può vantare questo beneficio in una sola microimpresa. Se possiede quote rilevanti in più società rumene, solo una potrà godere dell'1% o del 3%, mentre le altre sconteranno il regime del 16%.
Il grande ritorno delle società di consulenza
Secondo gli esperti di Axentra Group, una delle notizie più rilevanti passate sottotraccia nelle riforme del 2025 è la completa eliminazione del limite del 20% per le prestazioni di consulenza e management. Negli anni passati, se una società generava più di un quinto del proprio fatturato tramite erogazione di consulenze, perdeva il diritto allo status di microimpresa. Da gennaio 2025, questa restrizione è stata spazzata via: chi opera esclusivamente nell'ambito della consulenza strategica, del management aziendale e dei servizi intellettuali puri può nuovamente accedere alla tassazione dell'1%, patto che rispetti le soglie di volume d'affari.
Confronto Fiscale Diretto: Romania vs Italia
Spesso gli imprenditori faticano a visualizzare il divario reale tra l'imposizione italiana e quella di giurisdizioni ottimizzate come la Romania. In Italia, la tassazione societaria è un labirinto di imposte calcolate sull'utile netto aziendale. Abbiamo l'IRES al 24%, l'IRAP che oscilla intorno al 3,9%, l'odioso meccanismo degli acconti fiscali di novembre e, infine, la ritenuta d'acconto o imposta sostitutiva del 26% nel momento in cui il socio decide di prelevare gli utili (dividendi). A tutto questo
Axentra Group
Scopri la tua strategia fiscale personalizzata con Axentra Group
I nostri commercialisti internazionali possono analizzare la tua situazione e consigliarti la strategia fiscale più vantaggiosa. Richiedi un'analisi gratuita e personalizzata.
Analizza la tua situazione
Scopri quante tasse potresti risparmiare con la giusta strategia internazionale. Il nostro Navigator ti guida verso la soluzione perfetta per il tuo business.
- Analisi gratuita e senza impegno
- Piano fiscale personalizzato
- Supporto dei nostri 5 dipartimenti specializzati
Clienti accreditati
Anni di esperienza
Dipartimenti Specializzati
Cosa dicono i nostri clienti
"Grazie ad Axentra ho risparmiato €45.000 in tasse il primo anno. La loro consulenza sulla struttura UK è stata impeccabile."
Marco Rossi
Imprenditore, E-commerce
"In 3 mesi avevano già ottimizzato completamente la mia struttura fiscale internazionale. Team professionale e disponibile."
Elena Ferrari
CEO Startup Tech
"Dopo 20 anni in Italia, Axentra mi ha mostrato come trasferirmi a Gibilterra in modo legale e conveniente. Decisione migliore della mia vita."
Giovanni Bianchi
Imprenditore Immobiliare
Articoli Correlati
Corporate Tax agli EAU al 9%: come funziona, chi è esente e confronto con l'Italia nel 202
Il panorama fiscale degli Emirati Arabi Uniti (EAU) nel 2026 ha raggiunto una fase di piena maturità operativa. Per gli imprenditori italiani che guardano al...
Società a Gibilterra: Category 2 status, tassazione agevolata e vantaggi per holding inter
Il panorama della fiscalità internazionale nel 2026 vede Gibilterra consolidarsi come una delle giurisdizioni più strategiche e trasparenti per le holding e ...
Ungheria: aliquota corporate tax al 9%, la più bassa dell'UE - vantaggi e requisiti per ap
L'Ungheria si conferma nel 2026 come una delle giurisdizioni più attrattive per gli imprenditori europei che cercano efficienza fiscale e una struttura socie...
Le notizie fiscali del giorno, ogni mattina
Iscriviti e ricevi ogni giorno i 2 articoli più rilevanti su fiscalità internazionale, residenze estere e strategie offshore — direttamente su email o WhatsApp.
Hai domande?
Contattaci via WhatsApp